中学受験の家計|わが家の教育費の実額と、共働きで回している仕組み
中学受験生と私立中学生がいる共働きのわが家の家計。塾代・夏期講習・入学費用・学費の実額と、教育費の山がいつ来るかを先に示し、知る・整える・備える・残す・育てるの5段階で回している仕組みを、実例記事とともにまとめます。
目次
中学受験の塾代と、私立中学の学費。わが家では、この2つが同じ年に重なっています。
小6の次女は受験の最終学年、中2の長女は私立中学の2年生。共働きでも、引き落としの多い月は、通帳を見るときに少し緊張します。
この記事では、わが家の教育費の実額を先に示したうえで、家計を回している仕組みを5つの段階に分けてまとめます。
- わが家の教育費の実額(塾代・講習・入学費用・学費)
- 教育費の山が、1年のどこに来るか
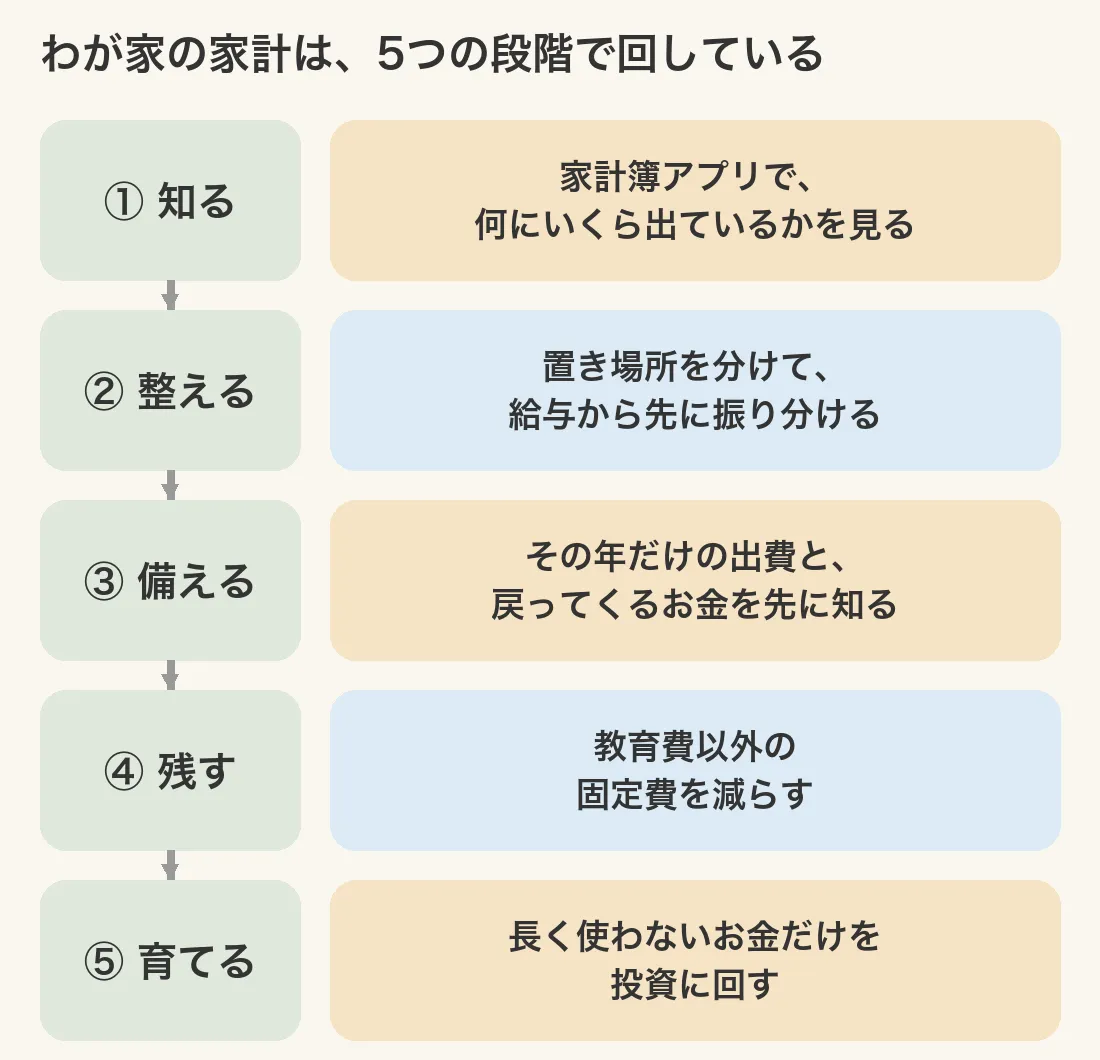
- 知る・整える・備える・残す・育てる、の5段階で何をしているか
同じように教育費の山を前にしている親御さんは、いま一番気になるところから読んでください。すべてを一度に始める必要はありません。
【大前提】中学受験の家計は、教育費の山がいつ来るかで決まる
最初に知っておきたいのは、教育費は毎月同じ額ではないということです。
塾代は講習の季節に増え、私立中学の学費は年4回まとめて引き落とされます。平均の月額だけを見ていると、山の月に慌てます。
わが家の実額は、次のとおりです。
| 何に | わが家の実額 |
|---|---|
| 塾代(6年生1学期) | 総額395,978円 |
| 塾代(6年生の1年間) | 必須の費用だけで約122万円・任意の講座を足すと約136.4万円の見込み |
| 小6の夏期講習 | 夏に口座から出た実額は232,364円(任意講座・副教材を含む) |
| 私立中学の入学費用 | 約44万円(合格後すぐ) |
| 私立中学の学費 | 学校への支払いは年約101万円。オンライン英会話を足して月にならすと約8.8万円 |
| 7月の教育費の引き落とし | 約45万円(2026年7月。予定では約50万円。受験生と私立中学生の分が重なる) |
| 東京都の私立中学助成金 | 年12万円が上限(わが家は令和7年度分として10万円を受け取った) |
※金額はそれぞれの記事を書いた時点の実額です(6年生の1年分だけは見込み)。塾や学校によって大きく変わります。
わが家で見ているのは、主にこの3つです。
| 見るもの | 不安が減る理由 |
|---|---|
| 引き落とし日 | いつお金が減るか分かる |
| 引き落とし口座 | どこから出るか分かる |
| 前後の大きな支出 | 重なる出費を先に避けられる |
家計全体ではお金があっても、引き落とし口座に入っていなければ慌てます。教育費以外の支出と重なると、「今月、なんでこんなに苦しいんだっけ」となります。
山が来る月は、ほぼ決まっています。
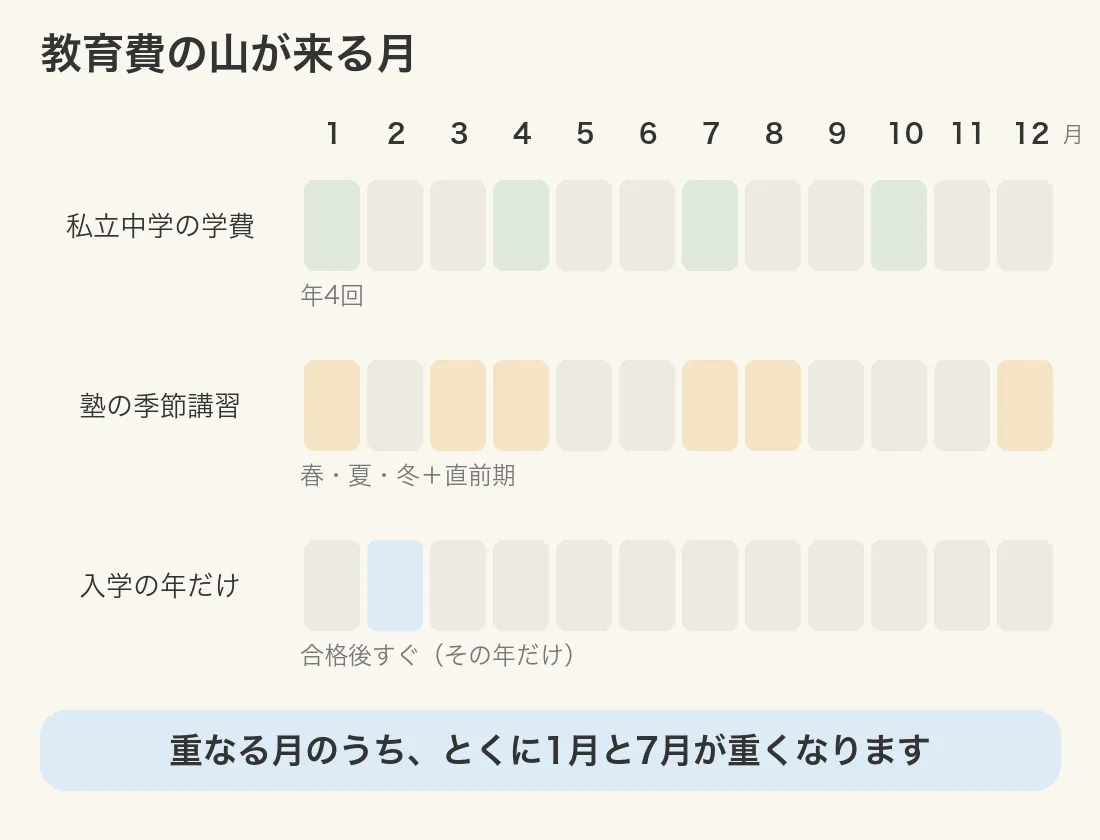
重なる月のうち、とくに1月と7月が重くなります。
山の場所が分かれば、その月の分を前もって置いておけます。 共働きで時間が限られる家庭ほど、この先回りが効くと感じています。次の5つの段階は、そのための仕組みです。
あわせて読みたい 教育費が高くなる月は?私立中学年4回+季節講習の年間表
あわせて読みたい
 日能研費用|6年生・8月までの実績97万円、月謝以外の塾代を明細から確認する
あわせて読みたい
 小6夏期講習の費用は約19万円、通帳から出たのは約23万円|日能研の実額と内訳
あわせて読みたい
 私立中学の学費は毎月いくら?わが家の実額は月8.8万円【授業料+αの内訳公開】
① 知る:家計簿アプリで、何にいくら出ているかを見る
最初にしたのは、節約でも投資でもなく、お金の動きを見えるようにすることでした。
見えるようになって最初に驚いたのは、なんとなく使っていた出費でした。
コンビニでの日々の買い物、昼の外食(ラーメンや定食)、趣味のガジェット代です。
わが家はマネーフォワード MEを使っています。毎日、朝と夜にスマホで開き、総資産とその日の収支を見ています。
手を動かすのは、分類の直しくらいです。たとえば、本や漫画が「教育費」に入っていたら、正しい分類に直します。
家計を見るのは主に私です。妻の口座とカードも家計簿アプリにつないで、家族のお金を1つの画面で見ています。
ただ、家計簿アプリで分かるのは「いまどうなっているか」までです。先の山は、次の段階の仕組みで備えます。
| 知る段階でやること | わが家の場合 |
|---|---|
| 口座とカードをつなぐ | 銀行・カード・証券口座をまとめて連携 |
| 毎日1回は見る | 朝と夜に、総資産とその日の収支 |
| 分類を直す | 教育費に紛れた別の出費を直す |
 楽天マネーサポートとマネーフォワード MEを比較|家計簿アプリ4つを使って選んだ理由
あわせて読みたい
 マネーフォワード MEは課金すべき?無料版からプレミアムに変えたわが家の判断
次にやること:まず無料版で、夫婦の共通の出費が出ていく口座とカードだけをつないでみる。
② 整える:置き場所を分けて、給与から先に振り分ける
次に、生活費・教育費・貯金・投資のお金を、同じ場所で混ぜないようにしました。
お金に名前を付けて置き場所を決めると、「これは今月使っていいお金か」で迷わなくなります。 わが家は銀行の目的別口座を、目的ごとの「お財布」として使っています。証券口座も家族用と個人用で分けています。
実際に付けている名前は、次のとおりです。
| 口座の名前 | 何のためのお金か |
|---|---|
| 学費積立 | 学費・塾代・受験料・習いごとなど、教育の大きな出費 |
| 中期資金 | 家具や家電、旅行などの特別な出費 |
| 生活防衛資金 | 毎月の生活費の3か月分(もしものとき用) |
| 投資資金 | 高配当株を買うまで待機させておくお金 |
名前を見れば、そのお金に手を付けてよいかがすぐ分かります。お財布の中身は、まだ整えている途中です。
給与が入ったら、教育費と積立の分を先に分けます。積立はカードと証券口座をつないで、ほとんど自動です。
塾代が大きく増えた6年生の6〜7月は、投資の積立を3分の1ほどに減らしました。山の月は積立を減らしてよいと先に決めておくと、慌てずに済みます。
あわせて読みたい 住信SBIネット銀行(現・ドコモSMTBネット銀行)の「目的別口座」を使ってみた。子育て中の家計管理がラクになった話
あわせて読みたい
 三井住友カード×SBI証券の積立設定|投資を頑張りすぎず続ける仕組み
あわせて読みたい
 【中学受験】夏期講習の引落しが続く時期、投資の積立を3分の1に調整した記録
次にやること:教育費用の置き場所を1つ決めて、名前を付ける。
③ 備える:その年だけの出費と、戻ってくるお金を先に知る
教育費には、毎年の山とは別に、その年だけの大きな出費があります。
長女の私立中学の入学では、合格後すぐに入学金・制服・カバン・辞書で約44万円がかかりました。
合格後すぐに払うお金なので、事前に置いておくしかありません。
わが家は、近いうちに使うお金は現金で用意しておく考え方です。1年分の学費は現金で持っておき、足りなくなった分は年末年始にインデックス投資を一部解約して補っています。
反対に、戻ってくるお金もあります。東京都の私立中学助成金は所得制限なしで年12万円が上限、018サポートは子ども1人あたり月5,000円です。
私立中学の助成金は、毎年秋に申請しないと受け取れません。018サポートは、一度申請すれば翌年度からの申請は原則いりません。
| 備える段階でやること | わが家の場合 |
|---|---|
| その年だけの出費を知る | 入学費用 約44万円(合格後すぐ) |
| 戻ってくるお金を知る | 私立中学助成金(年12万円が上限)・018サポート(月5,000円) |
| 申請の時期を押さえる | 私立中学の助成金は毎年秋に申請・年末に振り込み/018サポートは最初に一度だけ |
 私立中学の入学費用は約44万円。入学金・制服・カバン代を実額公開
あわせて読みたい
 東京都私立中学の助成金は年12万円|所得制限なし・9月申請
あわせて読みたい
 東京都018サポートは所得制限なし|スマホ申請の手順とわが家の使い道
次にやること:受験する年と入学する年の春に、いくら置いておくかを決める。
④ 残す:教育費以外の固定費を減らす
教育費は削りにくいお金です。だからわが家は、教育費以外で毎月必ず出ていくお金を見直しました。
いちばん効いたのは、家族のスマホ代です。3回線を日本通信SIMにそろえ、中学生の長女の分も含めて月4,400円ほどに収めています。
もう1つは、ポイ活をやめたことです。口座とカードが減り、家計簿アプリで見る場所も減りました。金額より、管理の手間が減ったのが大きかったです。
日用品とお米は、ふるさと納税で毎月減るものを頼んでいます。
あわせて読みたい 中学生の娘も日本通信SIM。家族3人のスマホ代は月4,400円、来春は4人目へ
あわせて読みたい
 ポイ活をやめたら、お金の管理がラクになった話
あわせて読みたい
 子育て家庭のふるさと納税は何を選ぶ?食費と日用品を助ける、わが家の選び方
次にやること:家族のスマホ代の合計を、家計簿アプリで1回確かめる。
⑤ 育てる:長く使わないお金だけを投資に回す
近いうちに使う教育費は、値動きのある投資に入れず、現金で置いています。長く使わないお金だけを投資に回しています。
わが家では、インデックス投資は将来のため、高配当株の配当はいまの生活のため、と役割を分けています。配当は再投資せず、塾代へ。
配当は手取りで年約14万円(2026年8月時点)、月にならすと1万円ちょっとです。配当だけで教育費は払えません。それでも、わずかでも自分の給与以外のお金で塾代を補えていることに安心感があり、気持ちが軽くなりました。
あわせて読みたい インデックス投資と高配当株、どっちも持つ。役割で分けて、配当はいまの生活に
あわせて読みたい
 配当金は再投資が正解? でもわが家は塾代に使っています【中学受験×高配当株】
次にやること:いまある貯金を「数年以内に使う」「長く使わない」の2つに分けてみる。
高配当株の選び方や買い方の記録は、こちらから読めます。
あわせて読みたい 高配当株の始め方|初心者が買う前に決めた7つの順番と注意点【実体験】
5つをつなぐと:わが家のお金の流れ(1年の回し方)
5つの段階は、別々にやっているわけではありません。1年を通して見ると、わが家のお金は次のように流れています。
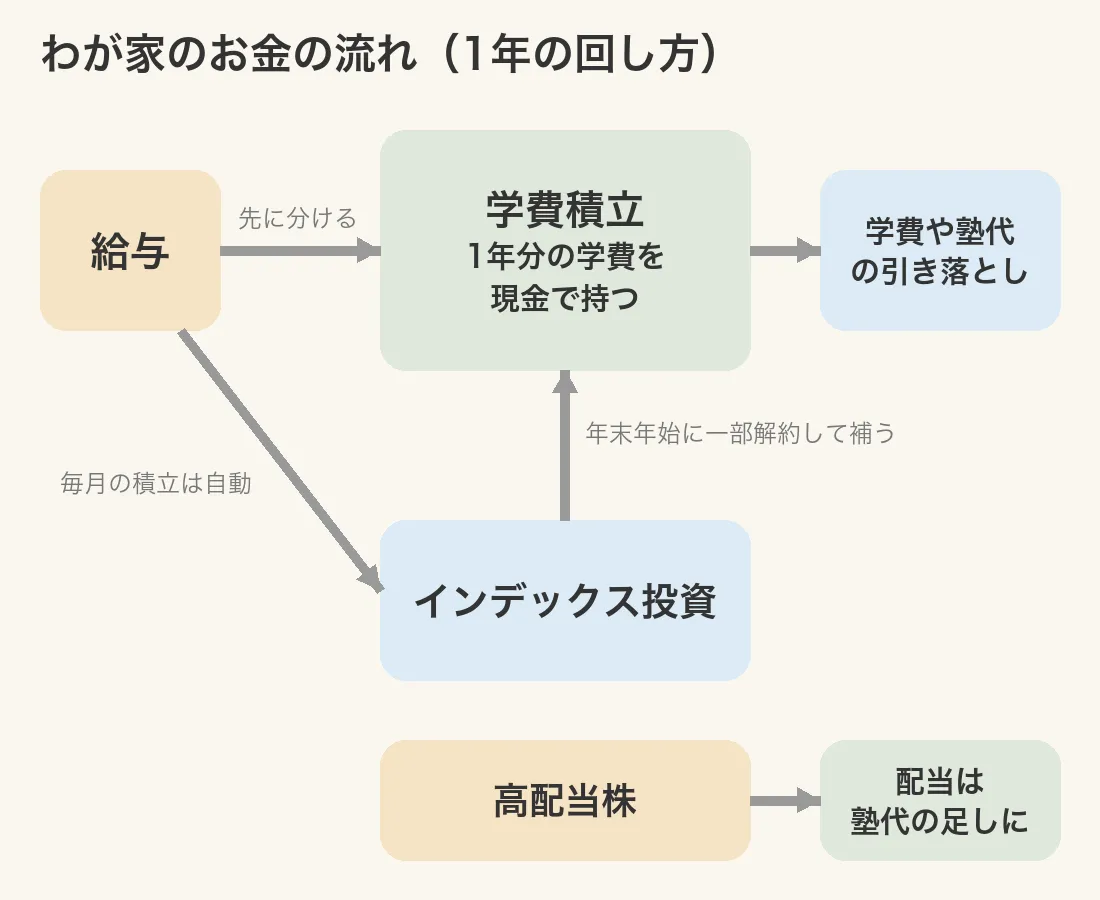
- 給与が入ったら、先に分ける:教育費は学費積立のお財布へ。毎月の積立は自動で、インデックス投資に回ります。
- 1年分の学費を現金で持つ:学費や塾代の引き落としは、この現金から出します。
- 年末年始に一部解約して補う:1年で足りなくなった分は、インデックス投資を一部解約して、学費積立に戻します。
- 配当は塾代の足しに:高配当株の配当(手取りで年約14万円・2026年8月時点)は、再投資せずに塾代へ回します。
支払いは現金から、補うのは年に一度。こう決めたのは、支払い時期が近いお金を、相場の状況しだいで取り崩す形にはしたくなかったからです。
あわせて読みたい 中学受験の教育費で、投資との付き合い方が変わった話
不安な夜に:怖がりすぎないために決めたこと
6月のある夜、家計簿と次女のテスト結果を並べて見ていました。
数字を並べても、不安がなくなるわけではありません。わが家も、夜に家計簿を開くと、急に不安になることがあります。
そんなときに、わが家で決めていることをまとめました。
あわせて読みたい 中学受験の教育費が不安な夜、配当金が「正解」ではなく支えになった話
あわせて読みたい
 7月の教育費50万円を怖がりすぎない。現金・配当・投資の「時間軸」で見た家計管理
まとめ:まずは「知る」から
中学受験の家計は、教育費の山がいつ来るかで決まります。わが家は、次の5つの段階で回しています。
- 知る:家計簿アプリで、何にいくら出ているかを見る
- 整える:置き場所を分けて、給与から先に振り分ける
- 備える:その年だけの出費と、戻ってくるお金を先に知る
- 残す:教育費以外の固定費を減らす
- 育てる:長く使わないお金だけを投資に回す
今日やるなら、家計簿アプリで口座とカードをつなぐことからです。
この記事は、私自身の体験と考えをまとめたものです。特定の証券会社・銘柄・投資手法をおすすめするものではありません。株式投資・投資信託には元本割れのリスクがあり、配当金の額や有無も保証されるものではありません。投資の判断は、ご自身の責任で行ってください。