高配当株の始め方|初心者が買う前に決めた7つの順番と注意点【実体験】
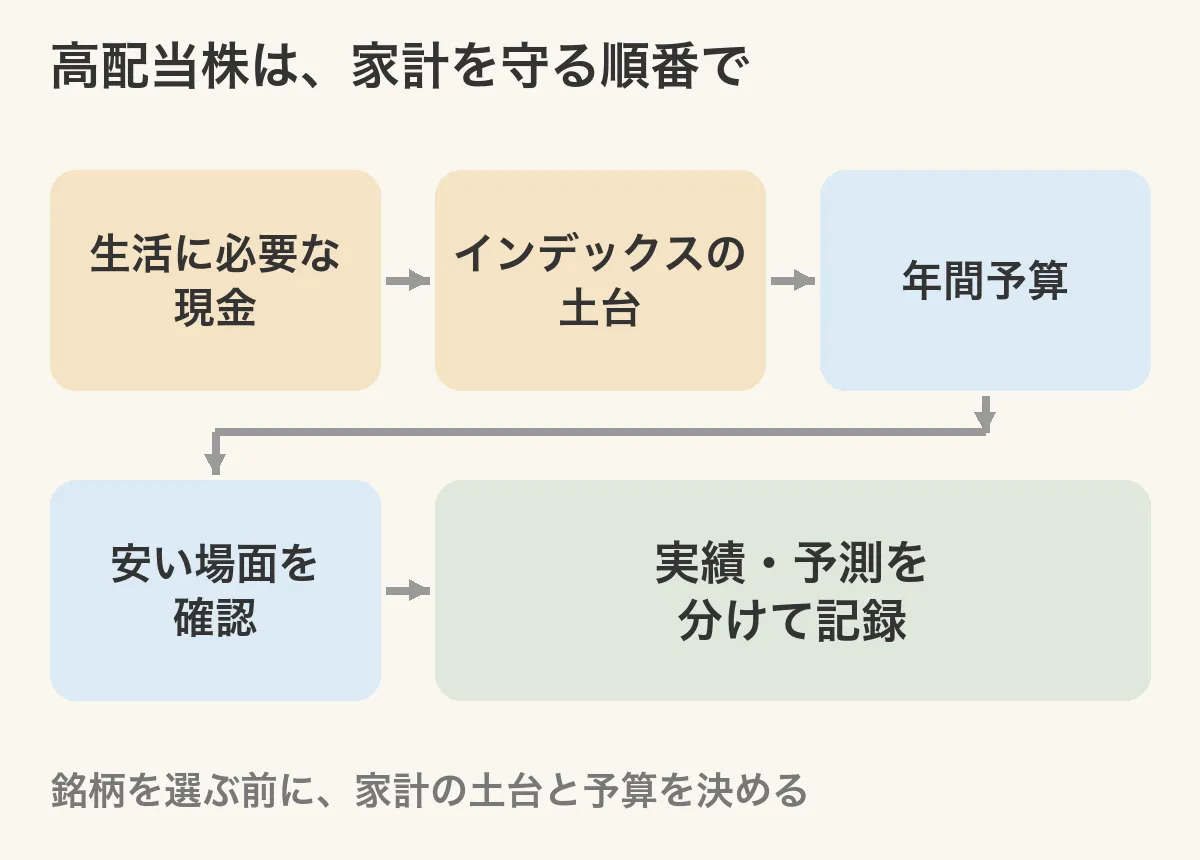
高配当株を始める前に、わが家が決めた7つの順番をまとめました。近いうちに使うお金と生活防衛資金を残す、インデックスと役割を分ける、利回りの前に会社を見る、年の予算内で安い時だけ買う、年間配当で業種の偏りを見る、実績と予測を分けて記録する。遠回りした初心者の実体験です。
目次
数年前の私は、「高配当株って、配当でどんどん資産が増えるんでしょ?」くらいの、ふわっとした期待で始めようとしていました。結果から言うと、その入り方はけっこう遠回りでした。
利回りの高い銘柄や、証券会社の画面の使い方から調べていたのです。でも本当に先に決めるべきだったのは、「買う前に、家計のどこを守るか」でした。
この記事では、教育費が重なる時期に高配当株を考えている親御さんへ向けて書きました。
わが家が高配当株を買う前に決めた7つの順番を紹介します。
- 近いうちに使うお金と生活防衛資金を、先に残す
- 年の予算を決め、安い時だけ買う
- 業種の偏りは、年間配当で見る
わが家では、高配当株は家計の土台を整え、役割と年の予算を決めてから考えるものになりました。
※この記事はわが家の記録です。特定の銘柄や売買をおすすめするものではありません。投資の判断は、ご自身の家計に合わせて行ってください。
ステップ1:近いうちに使うお金と生活防衛資金を残す
最初に決めたのは、株に回さないお金です。
わが家は、生活費の3か月分を現金で置いています。相場が下がっても、生活が回ると思えるだけで、慌てて売らずに済みます。教育費のように近いうちに使うお金も、株には回しません。
次の12か月に使う予定のお金を、家庭の紙か家計簿に3つ書き出してみてください。塾代、学費、車検など。それは株に回さないお金です。
ステップ2:インデックス投資と高配当株の役割を分ける
次に、何のために高配当株を持つのかを決めました。
わが家では、将来のお金を育てる土台はインデックス投資です。毎月、自動で積み立てています。高配当株の役割は、いまの家計に入る配当を受け取ることです。
2つの役割が違うので、買い方も同じにはしていません。「どっちがいいか」ではなく、役割で分けると迷いが減りました。
そもそも高配当株を選んだ理由は、こちらです。
あわせて読みたい 中学受験の教育費で、投資との付き合い方が変わった話
2つの役割分担と、お金の置き場所は、こちらにまとめています。
あわせて読みたい インデックス投資と高配当株、どっちも持つ。役割で分けて、配当はいまの生活に
ステップ3:利回りの前に会社の続きやすさを見る
銘柄を見るとき、最初は利回りの高い順に探していました。でも、利回りは株価が下がると高く見えます。高すぎる利回りは、会社が不安視されているサインのことも。
そこで、利回りの前に次の3つを見ています。
- 自己資本比率:会社の体力があるか
- 配当性向:無理をして配っていないか
- 営業キャッシュフロー:本業で現金を稼げているか
配当を続けてくれそうか。わが家が知りたいのは、そこです。
見る順番と目安は、こちらにまとめました。
あわせて読みたい 高配当株を利回りだけで選ばない|わが家の銘柄選びの順番
気になった会社を、実際にどう調べているかはこちらです。
あわせて読みたい 高配当株、気になった1銘柄をどう調べる?Yahoo!ファイナンスとIR BANKでの確認手順
ステップ4:年の予算内で、安い時だけ買う
高配当株は、毎月分けて買う前提にしていません。毎月決まった額を積み立てるのは、インデックスの側の考え方です。
高配当株は、先に1年の予算を決めます。そのうえで、安いかどうかを調べ、安い時だけ買います。1年のあいだ安くならなければ、買わないままでかまいません。
株価の下落は、すぐに買う合図ではありません。わが家では「調べ始める合図」です。下がった理由や業績を確かめてから決めます。
買う前に確かめていることは、こちらにまとめました。
あわせて読みたい 高配当株の買い時|年の予算内で「安い時だけ」買う4つの確認
ステップ5:年間配当で業種の偏りを見る
分散を、銘柄の数や評価額だけで考えていた時期がありました。でも、わが家が受け取りたいのは配当です。
そこで、業種の偏りは年間配当の比率で見ています。同じ持ち株でも、評価額で見るか配当で見るかで比率は変わる。これは実際に切り替えて分かったことです。東証33業種ごとに、1つの業種が15%を超えないかを目安にしています。
評価額から配当へ見方を切り替えた経緯は、こちらです。
あわせて読みたい 高配当株のセクター分散は配当金で見る|ポートフォリオを評価額から切り替えた理由
ステップ6:小さく経験し、実績と予測を分けて見る
最初の一歩として、単元未満株(S株)で1株だけ買ったことがあります。取引の流れを知る練習としては、それで十分でした。1株でも持つと、その会社の決算が急に自分ごとになります。
買い始めると、配当はばらばらの時期に入ってくるもの。わが家はいま、SBI証券のCSVを自作のダッシュボードに読み込ませています。受け取った配当(実績)と、1年の見込み(予測)を分けて確かめたいからです。
家計全体のお金の流れは、家計簿アプリのマネーフォワード MEで見ています。
配当の見える化のやり方は、こちらにまとめました。
あわせて読みたい 配当金をどう管理する?SBI証券CSVと独自ダッシュボードで見える化した方法
ステップ7:家計を不安定にしないルールを続ける
最後は、決めたルールが家計に合っているかを見直すこと。
共働きの家庭でも、配当は教育費の小さな支えですが、主役ではありません。家計が苦しくなるなら、高配当株を増やす理由はありません。安い場面がなければ買わない。その選択も、ルールの一部として残しています。
教育費と投資を家計全体でどう回しているかは、こちらにまとめています。
あわせて読みたい 中学受験の家計|わが家の教育費の実額と、共働きで回している仕組み
まとめ:高配当株は、家計を守る順番で考える
わが家が高配当株を買う前に決めた7つの順番です。
- 近いうちに使うお金と生活防衛資金を残す
- インデックス投資と高配当株の役割を分ける
- 利回りの前に会社の続きやすさを見る
- 年の予算内で、安い時だけ買う
- 年間配当で業種の偏りを見る
- 小さく経験し、実績と予測を分けて見る
- 家計を不安定にしないルールを続ける
遠回りして分かったのは、銘柄より先に、家計を守る順番を決めることでした。まずは15分、次の12か月に使うお金を書き出すところから始めてみてください。
この記事は、私自身の体験と考えをまとめたものです。特定の銘柄や投資手法、制度の使い方をおすすめするものではありません。NISA等の制度内容は変更される場合があり、正確な情報は金融庁や各証券会社の公式情報をご確認ください。株式投資や投資信託には元本割れのリスクがあり、配当金の額や有無、将来の値上がりも保証されるものではありません。投資の判断は、ご自身の責任で行ってください。