楽天マネーサポートとマネーフォワード MEを比較|家計簿アプリ4つを使って選んだ理由
楽天マネーサポートとマネーフォワード ME、どちらがいい?実際に使った家計簿アプリ4つ(楽天マネーサポート・マネーツリー・住信SBIネット銀行版のマネーフォワード・マネーフォワード ME)を、公式の条件と体験に分けて比較。共働き・子育て家庭の私がマネーフォワード MEを選んだ理由と、無料版で十分な人・有料版が合う人の目安をまとめます。
目次
「家計簿アプリ、結局どれがいいの?」
数年前の私が、ずっと検索していた言葉です。
私は家計簿アプリを4つ試して、今はマネーフォワード MEの有料版に落ち着いています。
きっかけは、教育費の引き落としがあった月でした。通帳の残高がごっそり減っていて、一瞬ヒヤッとしたんです。
この記事では、実際に使った4つを「公式の条件」と「私の体験」に分けて比べます。人気の順位づけではありません。口座やカードが増えてきた、共働き・子育て家庭の方に向けて書いています。
読み終えたら、連携したい銀行・カード・証券口座を書き出してみてください。そのうえで、まず主な口座1つを無料版につなぐのがおすすめです。
結論:4つ試してマネーフォワード MEを選んだ
私は 楽天マネーサポート → マネーツリー → マネーフォワード for 住信SBIネット銀行(現・ドコモSMTBネット銀行) → マネーフォワード ME(有料) の順で乗り換えました。
どれが優れているかをジャッジする記事ではありません。「私の場合は、こう感じて、こう落ち着いた」という一人の体験談です。合う・合わないは、あくまで私の家計との相性です。
忙しい方向けに、先に選び方だけまとめます。
| 家計のタイプ | 合いやすい選び方 |
|---|---|
| 楽天銀行を使っていて、無料で口座を上限なく登録したい | 楽天マネーサポート |
| 広告の少ない画面で、資産を静かに眺めたい | マネーツリー |
| 10件以内で無料、かつマネーフォワード系の画面で試したい | マネーフォワード for ドコモSMTBネット銀行 |
| 口座・カード・証券口座が多く、過去も振り返りたい | マネーフォワード ME 有料版 |
最初から完璧な家計簿アプリを選ぼうとしなくて大丈夫です。 まずは「今月のお金の流れを、夫婦で同じ画面で見られるか」で選ぶのが、わが家にはいちばん効きました。
家計簿アプリを選ぶ前に決めたい4つのこと
家計簿アプリを選ぶとき、私は最初「連携できる金融機関の数」ばかり見ていました。もちろん大事ですが、それだけだと決めきれません。
実際に使ってみて大事だったのは、家計で何を見たいかでした。
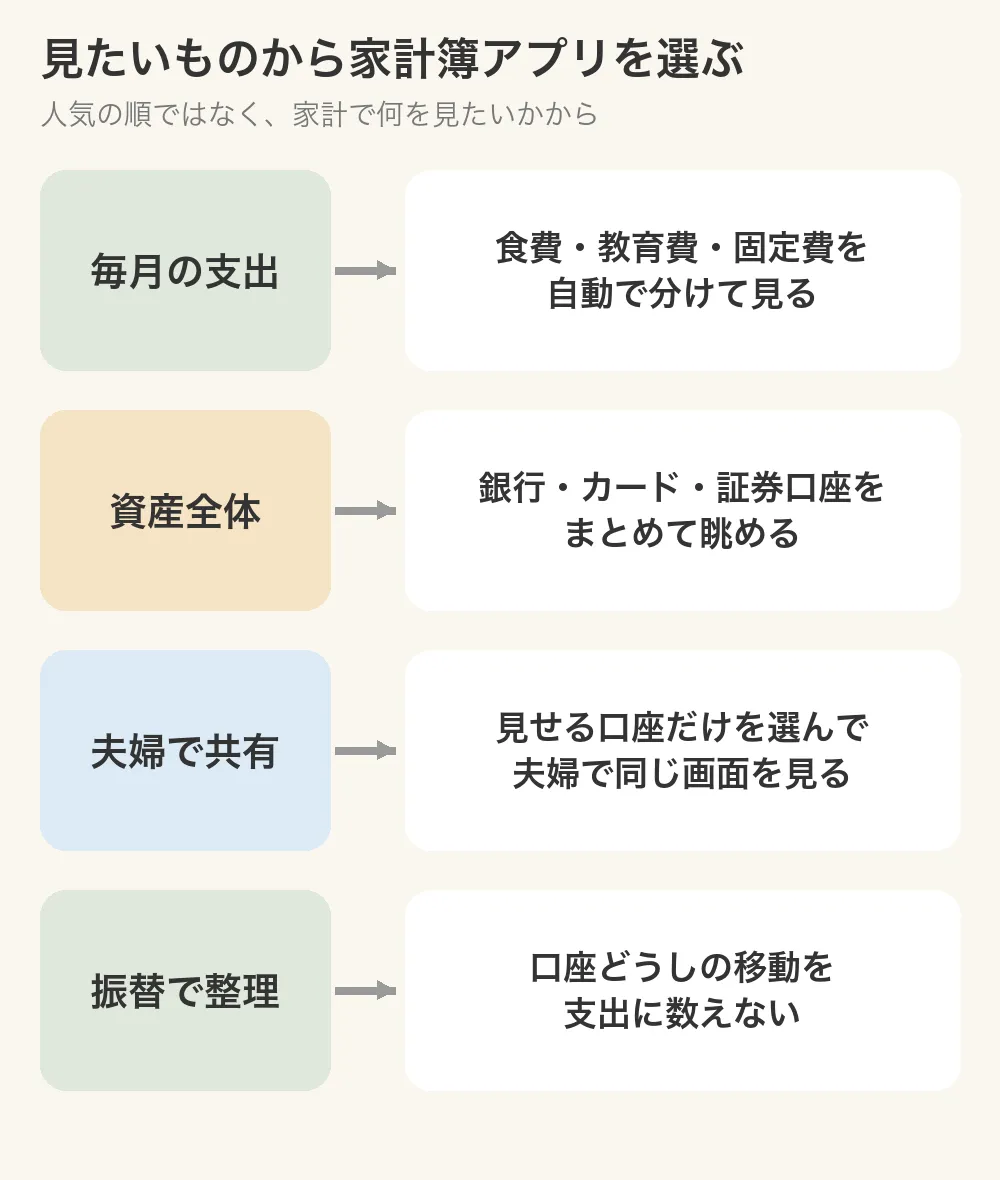
- 毎月の支出:食費・教育費・固定費を自動で分けて見る
- 資産全体:銀行・カード・証券口座をまとめて眺める
- 夫婦で共有:見せる口座だけを選んで、夫婦で同じ画面を見る
- 振替で整理:口座どうしの移動を支出に数えない
「振替」は、銀行から別の口座へ移したお金を、支出ではなく「お金の置き場所を変えただけ」として扱う機能です。家の中で封筒を移し替えるようなもの。これがうまく処理できないと、実際には使っていないお金まで支出に見えてしまいます。
わが家の場合は、「夫婦で安心したい」がかなり大きかったです。家計簿アプリは節約の道具というより、教育費の山を見える場所に置いて、必要以上に怖がらないための道具になりました。
実際に使った4サービスの比較表(2026年9月25日時点)
体験談だけだと分かりにくいので、公式サイトで確認できた項目だけを表にまとめました。確認日はすべて2026年9月25日です。公式に書かれていない項目は「記載なし」としています。
料金と、つなげる数
| サービス | 料金 | 登録できる数 |
|---|---|---|
| 楽天マネーサポート | 無料 | 上限なし |
| マネーツリー(無料版) | 無料(有料版あり) | 50社まで |
| ドコモSMTB版(無料会員) | 無料(有料のプレミアムあり) | 10件まで |
| マネーフォワード ME | 無料/月額540円(カード払い)・590円(アプリ内決済) | 無料は4件まで/有料は制限なし |
過去データと更新
| サービス | 過去データの閲覧 | 一括更新 |
|---|---|---|
| 楽天マネーサポート | 記載なし | 記載なし |
| マネーツリー(無料版) | すべての閲覧は有料版(データ自体は永年保存) | 記載なし |
| ドコモSMTB版(無料会員) | 過去1年分 | なし(プレミアムのみ) |
| マネーフォワード ME | 無料は過去1年分/有料は制限なし | 無料はなし/有料はあり |
そのほか
- 使える条件:楽天マネーサポートは、楽天銀行の口座が必要です
- 夫婦での共有:マネーフォワード MEのシェアボードは、無料会員だとパートナーから招待された場合のみ使えます。有料は制限なし。ほかの3つは公式に記載なし
- 広告:マネーツリーの無料版はなし(Android版アプリは表示)。マネーフォワード MEは無料はあり、有料はなし。ほかの2つは公式に記載なし
※ 料金・機能は変わることがあります。使う前に各公式サイトでご確認ください。
※ マネーフォワード MEの年額プランは、カード払い5,940円・アプリ内決済6,490円です。
※ ドコモSMTB版=マネーフォワード for ドコモSMTBネット銀行。プレミアムは、Web版のカード払いで月額500円です(アプリ内決済は金額が異なります)。
表にすると、楽天マネーサポートの「無料で上限なし」はかなり強いです。マネーツリーの静かな画面も魅力があります。ドコモSMTBネット銀行版は、無料で10件までつなげるのがありがたいところです。
それでも私は、有料のマネーフォワード MEに落ち着きました。理由は、スペックの勝ち負けではありません。わが家は口座・カード・証券口座が多く、教育費や投資も含めて「過去から今まで」をまとめて見たかったからです。
4サービスを使って分かった長所と惜しい点
最初に正直に言っておくと、私は「家計簿が続かない人」の代表みたいな人間でした。
紙の家計簿は三日坊主。エクセルは最初だけ気合いが入って、すぐ放置。レシートを撮るタイプのアプリも、撮るのを忘れる。「自分はズボラだから家計管理は無理なんだ」と、半ば諦めていた時期もあります。
そんな私が「これなら続くかも」と思えたのが、銀行口座やクレジットカードを連携して自動で記録してくれるタイプのアプリでした。手入力が減るぶん、ズボラな私でも放置せずに済む。そこから、いくつかのアプリを試す旅が始まりました。
ただ、ここで一つ困ったことがありました。当時の私はポイ活にハマっていて、銀行口座もクレジットカードも、必要以上にたくさん持っていたんです。この「口座が散らばっている」状態が、後々のアプリ選びをややこしくしていきます。
以下、「合わなかった」と書くのは、あくまで私の使い方・私の口座構成での印象です。同じものが、別の人にはぴったり合うことも当然あります。
楽天マネーサポート
私はもともと楽天経済圏を使っているので、最初に手を出したのが楽天銀行の「マネーサポート」でした。
普段から楽天のサービスにログインしている流れで、追加で別アプリを入れずに家計の動きをまとめて見られるのは、入り口としてとても気軽でした。
ただ、これは私の場合の話ですが、当時の私はポイ活であちこちに口座やカードを散らかしていて、その中には、このアプリの連携対象に入っていないものもありました。家計の全体像を「一画面でまるごと把握したい」という欲が強かった私には、もう一歩、かゆいところに手が届かない感覚があったんです。
楽天で完結している家計の人にとっては、わざわざ別アプリを増やさずに済むという意味で、合理的な選択肢だと思います。
今も、個人用の楽天銀行・楽天証券と、じぶん銀行の資産をまとめて見る用に、試しに使っています。ただ、開くには楽天銀行アプリにログインして、マネーサポートのリンクを押す必要があります。この一手間があるので、実際は楽天銀行・じぶん銀行・楽天証券のアプリをそれぞれ開いて確認することが多いです。
| 観点 | 私の印象 |
|---|---|
| よかったところ | 楽天銀行を使っている人なら入り口が自然。無料で、登録数の上限もない |
| 惜しい点 | 楽天銀行の口座が前提。開くには楽天銀行アプリへのログインが要る。楽天以外にも口座やカードが多いと、家計全体をまとめるには物足りない場合がある |
| 向いている人 | 楽天銀行をメインにしていて、まず無料で資産を見える化したい人 |
マネーツリー(Moneytree)
次に試したのがマネーツリーでした。
画面がすっきりしていて、見ていて気持ちがいい。広告でゴチャゴチャしていない、落ち着いたデザインだな、というのが第一印象でした。資産をシンプルに眺めたい人には、この静かな雰囲気はかなり心地よいと思います。
ただ、ここでも私の場合は、当時持っていた口座やカードのいくつかが、私の使い方ではうまくまとめきれませんでした。広く浅くお金を散らかしていた私のような状態だと、「全部を一か所に集めて眺める」という私の理想には、もう一歩でした。
これも「良し悪し」ではなく、「私のやりたかった家計管理のスタイルとは少し違った」という相性の話です。
| 観点 | 私の印象 |
|---|---|
| よかったところ | 画面が静か。無料版でも50社まで登録できる |
| 惜しい点 | 過去データをすべて見るのは有料版。金融機関ごとの連携状況は変わることがあるので、利用前に公式の対応状況を確認しておくと安心 |
| 向いている人 | 細かい家計簿より「資産をすっきり眺める」ことを重視する人 |
マネーフォワード for ドコモSMTBネット銀行(旧・住信SBIネット銀行)
3つ目は、住信SBIネット銀行のアプリから使える、マネーフォワード提供の家計簿サービスでした。私が使っていた当時の名前は「マネーフォワード for 住信SBIネット銀行」です。2026年8月3日の銀行の社名変更にあわせて、今は「マネーフォワード for ドコモSMTBネット銀行」という名前になっています。
これがなかなか良くて、無料なのに、本家マネーフォワード MEの無料版より多くの口座をつなげられたんです。口座が散らかっている私には、この「無料でたくさん連携できる」点はかなり魅力的でした。
ただ、これも正直に書くと、本家のマネーフォワード MEとは画面の作りが微妙に違っていて、私の手にはしっくり馴染みませんでした。慣れの問題かもしれませんが、毎日見るものなので、この「微妙な違和感」が地味に効いてくる。結局、私は本家のMEの画面のほうが性に合っていました。
今も、個人の資産全体を見たいときには、こちらを開いています。ただ無料版なので、一括更新がワンクリックでできず、少し面倒です。
| 観点 | 私の印象 |
|---|---|
| よかったところ | 無料会員でも10件までつなげる。振替も使えるので、資金移動を支出と混同しにくい |
| 惜しい点 | 一括更新は有料のプレミアムのみ。無料会員が見られるのは過去1年分 |
| 向いている人 | 連携先が10件以内で、無料のままマネーフォワード系の家計管理を試したい人 |
マネーフォワード ME
そうして行き着いたのが、本家のマネーフォワード MEでした。今は有料のプレミアムサービス(スタンダードコース)を使っています。
なぜここに落ち着いたのか。理由を正直に挙げると、こんな感じです。
- 散らかった複数の銀行・カードを、ほぼ全部まとめて一画面で見られた:口座が散らばっているわが家でも、全体像をひとまとめにできたのが大きかったです。
- 支出のカテゴリ分けがしっくりきた:私がやりたかった「固定費を洗い出して見直す」という細かい使い方に合っていました。
- 証券口座とつないで、資産や配当の入金も眺められた:家計だけでなく、投資のほうも同じアプリで把握できるのが、私には便利でした。
- 使い慣れた画面だった:住信SBIネット銀行版を使ってみて、本家の画面のほうが性に合うとわかっていたので、最終的にここへ。
実際には、家計全体の画面と費目ごとの内訳を行き来しながら確認しています。金額や口座に関する情報は伏せていますが、どんな画面で見えるのかが分かるよう、利用画面を並べました。
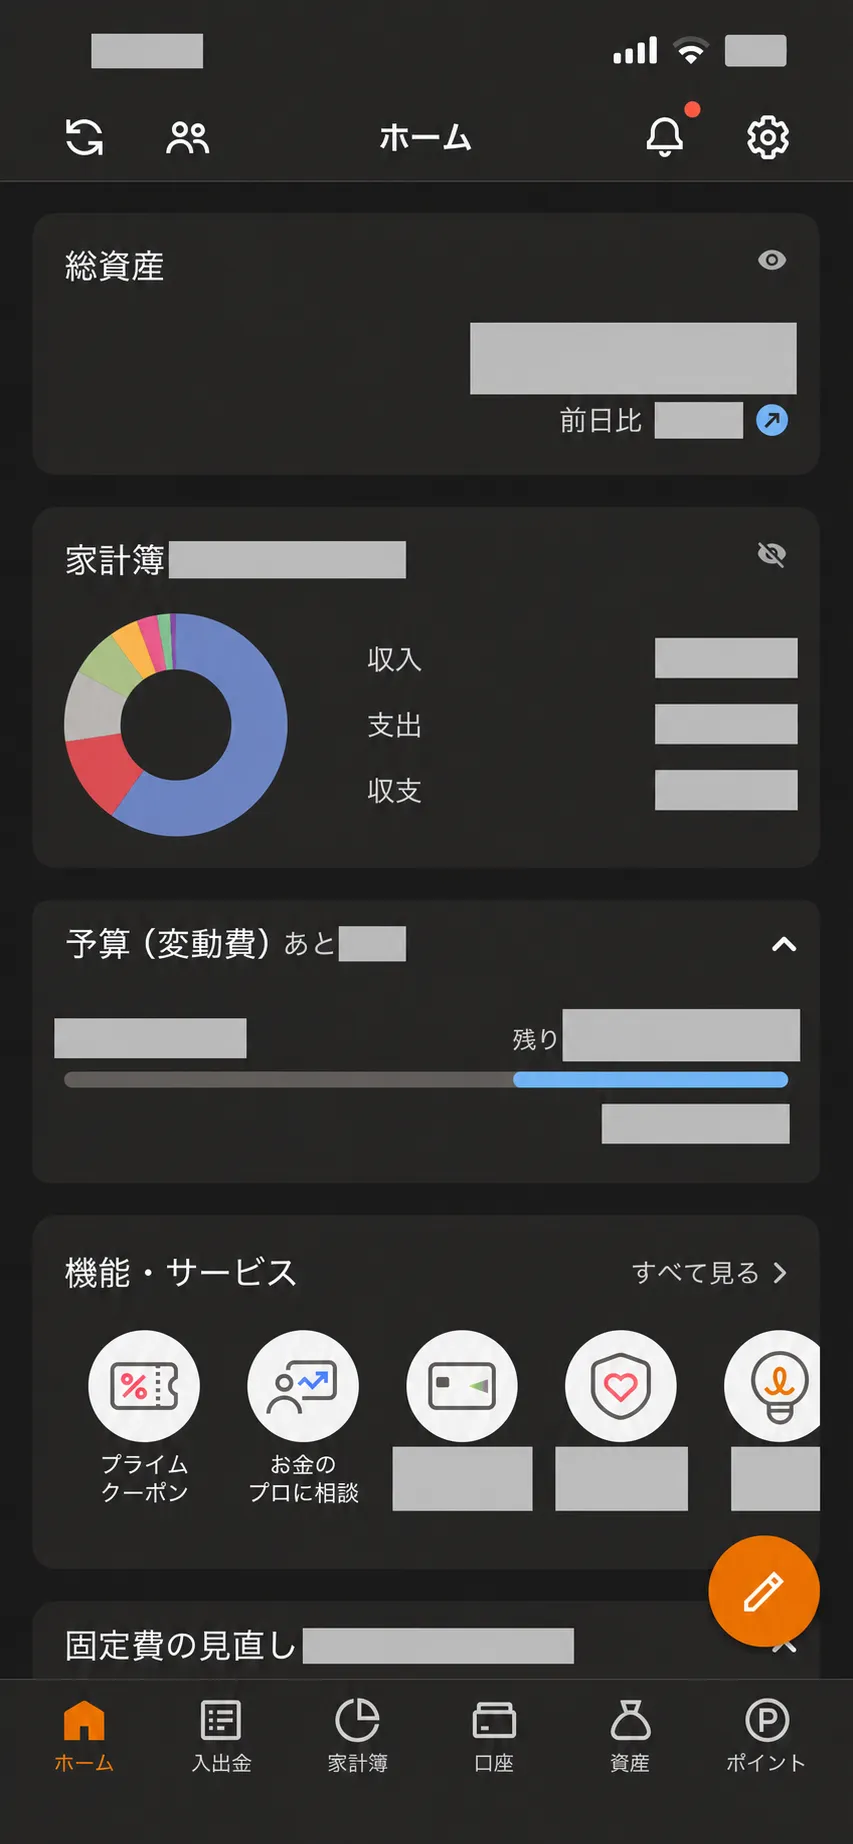
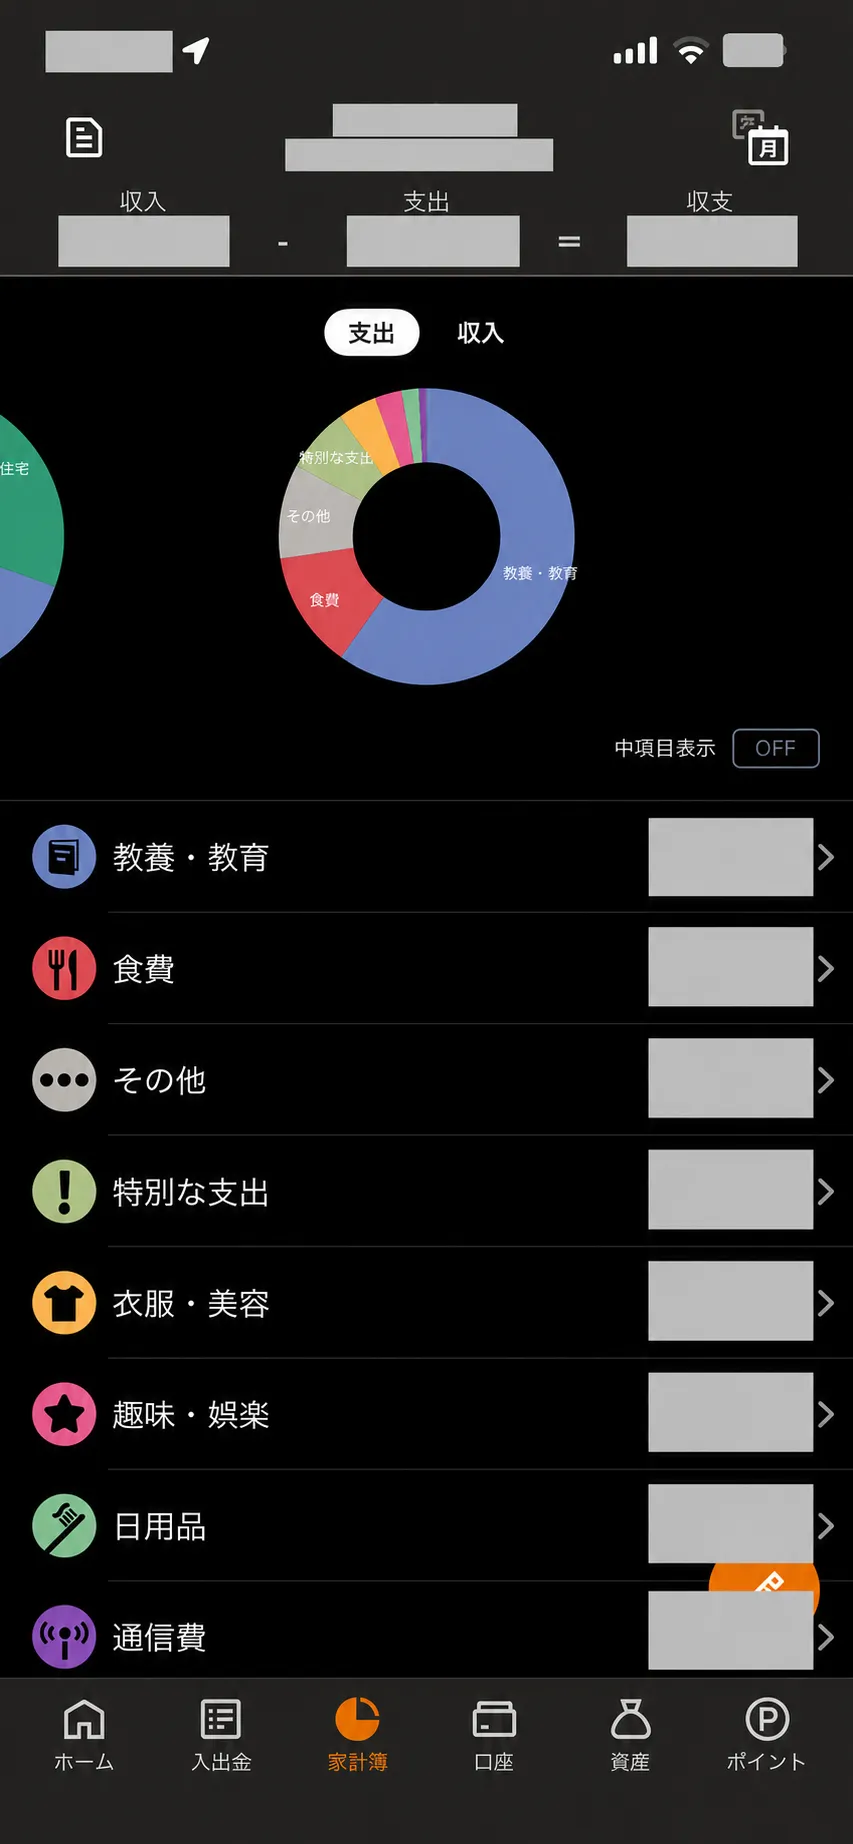
※筆者の利用画面をもとに、金額・日付・口座やサービスに関する情報を黒塗り加工しています。画像は利用イメージであり、プランごとの機能・仕様は公式サイトでご確認ください。
要するに、私が家計簿アプリに求めていた「散らばったお金を一か所にまとめて、細かく振り分けて、続けて眺められる」という条件に、私の場合はいちばん近かった、ということです。
ちなみに私は、マネーフォワード光(インターネット回線)を契約していて、その特典でプレミアムサービス(スタンダードコース)を無料で使っています。元々ネット回線は必要なものなので、家計簿アプリの課金がなくなったのは、私にとっては嬉しい誤算でした。
もちろん弱点もあります。有料版は月額・年額の固定費がかかること。PayPayや楽天ペイのような一部のQR決済は、直接の連携だけではきれいに完結しないこと。そして、サービス側の事情で一時的にデータ取得が止まるリスクがあることです。
教育費の大きな支出に気づけた実例
最初にお話しした、ヒヤッとした月のことです。
落ち着いて見れば、減っていたのは塾代と教材費でした。家計の動きを”後追い”でしか確認できないと、こんなふうに無駄に不安になる。受験でお金が動く時期だからこそ、「何にいくら使ったか」をその場で把握できる仕組みがほしい。そう本気で思ったのが、アプリ探しの出発点でした。
今は、気になったときに一括更新で「今の状態」を見にいけます。教育費やカードの引き落としの前に、残高と使い道を夫婦で確認しやすくなりました。
何にいくら使っているかが見えるようになっただけで、塾代がかさむ月も落ち着いて受け止められるようになりました。
実際に教育費がいくらかかっているかは、こちらにまとめています。
あわせて読みたい 私立中学の学費は毎月いくら?わが家の実額は月8.8万円【授業料+αの内訳公開】
出費が重なる月の備え方はこちらです。
あわせて読みたい 7月の教育費50万円を怖がりすぎない。現金・配当・投資の「時間軸」で見た家計管理
無料版で十分な人・有料版が合う人
最初から有料版ありきではなく、無料版で生活に馴染むか試してから、有料にするか決めるくらいがちょうどいいと思っています。
30秒でできる、家計簿アプリ相性チェック
自分がどのタイプか迷う方は、次の4つに「はい/いいえ」で答えてみてください。
- 銀行・カード・証券口座を合わせて、連携したい数が5件以上ある
- 1年より前の家計も振り返りたい
- 銀行間や証券口座への資金移動(振替)が毎月ある
- 夫婦で「必要な口座だけ」を共有したい
「はい」が0〜1個なら、無料のアプリで十分足りる可能性が高いです。楽天マネーサポートや、マネーフォワード for ドコモSMTBネット銀行から試すのが手堅いと思います。
「はい」が2個以上なら、マネーフォワード MEが候補になりそうです。ただし無料会員の連携は4件までです。まず無料版で画面の操作感や続けられそうかを確かめて、合いそうならプレミアムサービス(連携数の制限なし・スタンダードコース)を検討する、という順番が失敗しにくいと思います。
共働き・子育て家庭で、有料版が効きやすい場面
わが家のように共働きで、子どもの教育費も大きくなってくる家庭だと、家計簿アプリに求めるものが少し変わります。
単に「今月いくら使ったか」だけでは足りません。夫婦で必要な情報を見ながら、でも個人のお小遣いや資産まで丸裸にしすぎず、教育費や将来資金を落ち着いて確認したい。そのバランスが大事になります。
| 場面 | 効くポイント |
|---|---|
| 夫婦で生活費だけ共有したい | シェアボードで、必要な口座だけを見せる考え方がしやすい |
| 手入力の時間を減らしたい | 銀行・カード・電子マネーなどを自動連携し、カテゴリも自動で振り分けてくれる |
| 夫婦間の送金を支出にしたくない | 振替として扱えるので、生活費の移動を「使ったお金」と混同しにくい |
| 教育費や老後資金を見たい | 証券口座やiDeCoなどもまとめて見られ、資産推移を追いやすい |
| 引き落とし忘れを防ぎたい | カード引き落とし時の残高不足の通知が、忙しい時期のうっかり防止になる |
ただし、こうした便利さをしっかり使うには、有料のプレミアムサービスが前提になりやすいです。連携先が少なく、過去データも深く見なくてよい家庭なら、無料版や別サービスで十分な場合もあります。
私見:どんな人に、どれが向きそうか
私の体験から感じた「向き・不向き」です。断定ではなく、目安として受け取ってください。
- 楽天経済圏でほぼ完結している人:楽天マネーサポート。無料で、登録数の上限がありません。
- 資産をシンプルに、静かに眺めたい人:マネーツリー。すっきりした見やすさが心地よく感じられるかもしれません。
- 無料で10件以内に収まり、振替も見たい人:マネーフォワード for ドコモSMTBネット銀行。無料で試す入口としてかなり現実的です。
- 複数の口座をまとめて、家計を細かく振り分けて見直したい人:マネーフォワード ME 有料版。私のように口座が散らばっていて、固定費も投資もまとめて把握したいタイプには合いやすいと感じています。
無料版でしばらく使ってから、最終的にプレミアムサービス(スタンダードコース)に切り替えました。課金を迷っている方は、わが家が何を決め手にしたかを先に読むと判断しやすいと思います。
あわせて読みたい マネーフォワード MEは課金すべき?無料版からプレミアムに変えたわが家の判断
家計だけでなく「配当金がいくら入ったか」を同じアプリで見える化している話も書きました。投資もやっている方は、こちらもどうぞ。
あわせて読みたい 配当金をどう管理する?SBI証券CSVと独自ダッシュボードで見える化した方法
口座連携と情報管理で気をつけたいこと
家計簿アプリは、銀行やカードの情報をつなぐサービスです。使う前に、次の点を確かめておくと安心です。
- データの扱い:たとえばマネーフォワード for ドコモSMTBネット銀行の公式ページでは、金融機関にアクセスするためのデータを暗号化して管理し、入出金に必要な情報は原則預からない、と案内されています。使うサービスごとに、同じような説明を確認しておきます。
- 乗り換えるときのデータ:銀行向けの版とマネーフォワード MEは別のアカウントです。公式のサポートによると、銀行向けの版からマネーフォワード MEへのデータ移行はできません。乗り換えるときは、過去の記録を一から積み直すつもりでいたほうが気がラクです。
- 一時的に取得が止まることがある:金融機関側の仕様変更やメンテナンスで、連携が止まる時期があります。大事な引き落としの前は、銀行のアプリでも残高を見ておきます。
口座が多いほど、連携の手間も確認の手間も増えます。わが家は、ポイ活をやめて口座とカードを減らしたことで、家計簿アプリで見る場所も減りました。口座を整理した順番は、こちらに書いています。
あわせて読みたい ポイ活をやめたら、お金の管理がラクになった話
試す前のチェックリストも置いておきます。
- メイン銀行とメインカードが連携できるか
- 無料版で足りるか、有料版が必要か
- 夫婦で見せたい画面がわかりやすいか
- 教育費や固定費をカテゴリ別に見られるか
- 証券口座や配当まで見る必要があるか
まとめ:人気ではなく「何を見たいか」で選ぶ
家計簿アプリは、正直どれも一長一短で、「これが絶対の正解」というものはないと思っています。私がマネーフォワード MEに落ち着いたのも、私の家計の形と性格にたまたま合ったから、というだけの話です。
大事なのは「いちばん評判のいいアプリ」を選ぶことではなく、自分の口座の形と、自分が続けられそうな使い方に合うものを選ぶことだと思います。
もし今「どれにしよう」と迷っているなら、評判だけで決めず、気になったものを実際に少し触ってみるのが結局いちばんの近道です。無料で試せるものも多いので、合わなければ乗り換えればいい。私自身が、その「乗り換え」を4回もやって、ようやく今の形に落ち着きました。
わが家にとって家計簿アプリは、節約のためというより「教育費の山を、必要以上に怖がらないための道具」でした。
まずは、連携したい銀行・カード・証券口座を紙に書き出して、主な口座1つを無料版につないでみてください。
この記事は、私自身の体験と感想をまとめたものです。各アプリの機能や料金は変更される場合があり、最新の内容は各公式サイトでご確認ください。特定のアプリを一律におすすめ・否定するものではなく、相性は人それぞれであることをご理解のうえお読みください。