高配当株のセクター分散は配当金で見る|ポートフォリオを評価額から切り替えた理由
高配当株のセクター分散を、評価額ではなく年間配当の比率で見るようにしました。配当というキャッシュを安定して受け取るのが目的なら、偏りも配当で測るのが筋。6月に評価額で見ていて気づけなかったこと、買い増しの3つのチェック、買う時期のルールまで、実際のポートフォリオの数字で振り返ります。
目次
この記事は、わが家の投資記録です。特定の銘柄をおすすめするものではありません。 投資判断は家計の状況やリスクの取り方で大きく変わります。最後はご自身の判断と責任でお願いします。
高配当株を買い増した日の午後、利回りがよく見えて「少しだけなら」と追加してしまいました。6月のことです。
その反省から、買う前に分野(セクター)の偏りを確かめるルールを作りました。ところが、そのとき偏りを測っていたのは評価額でした。
わが家が高配当株を持つのは、配当というお金を安定して受け取るためです。それなら、偏りも配当金で見るのが筋でした。8月に見方を切り替えると、分野ごとの比率がはっきり変わりました。
この記事で分かること:
- セクター分散を「評価額」ではなく「年間配当」で見る理由と、実際の数字
- 買い増しの前に確かめている3つのチェック
- ルールを守っても足りなかった「いつ買うか」の決め方
高配当株は配当のために持つもの。だから、セクターの比率も年間配当で見る。評価額はそのあとに確かめる。
結論:わが家は高配当株のセクター比率を「配当金」で見ている
高配当株は、売り買いで利益を出すために持っているのではありません。配当というキャッシュを、できるだけ安定して受け取るために持っています。
だから、「どの分野に偏っているか」も配当で測ります。ある分野が不調で減配したとき、家計に届く配当がどれだけ減るか。見たいのはそこです。
評価額も大事な数字です。でも、主役は配当。配当で比率を見て、評価額はあとから確かめる。いまはこの順番です。
同じ持ち株でも、どちらで測るかで比率はこれだけ変わります(2026年9月26日時点・84銘柄)。
| 分野 | 評価額で見た比率 | 年間配当で見た比率 |
|---|---|---|
| 金融4業種の合計(保険・その他金融・銀行・証券) | 18.1% | 15.8% |
| 情報・通信 | 9.9% | 11.5%(1位) |
| (うち銀行) | 1.6% | 1.1% |
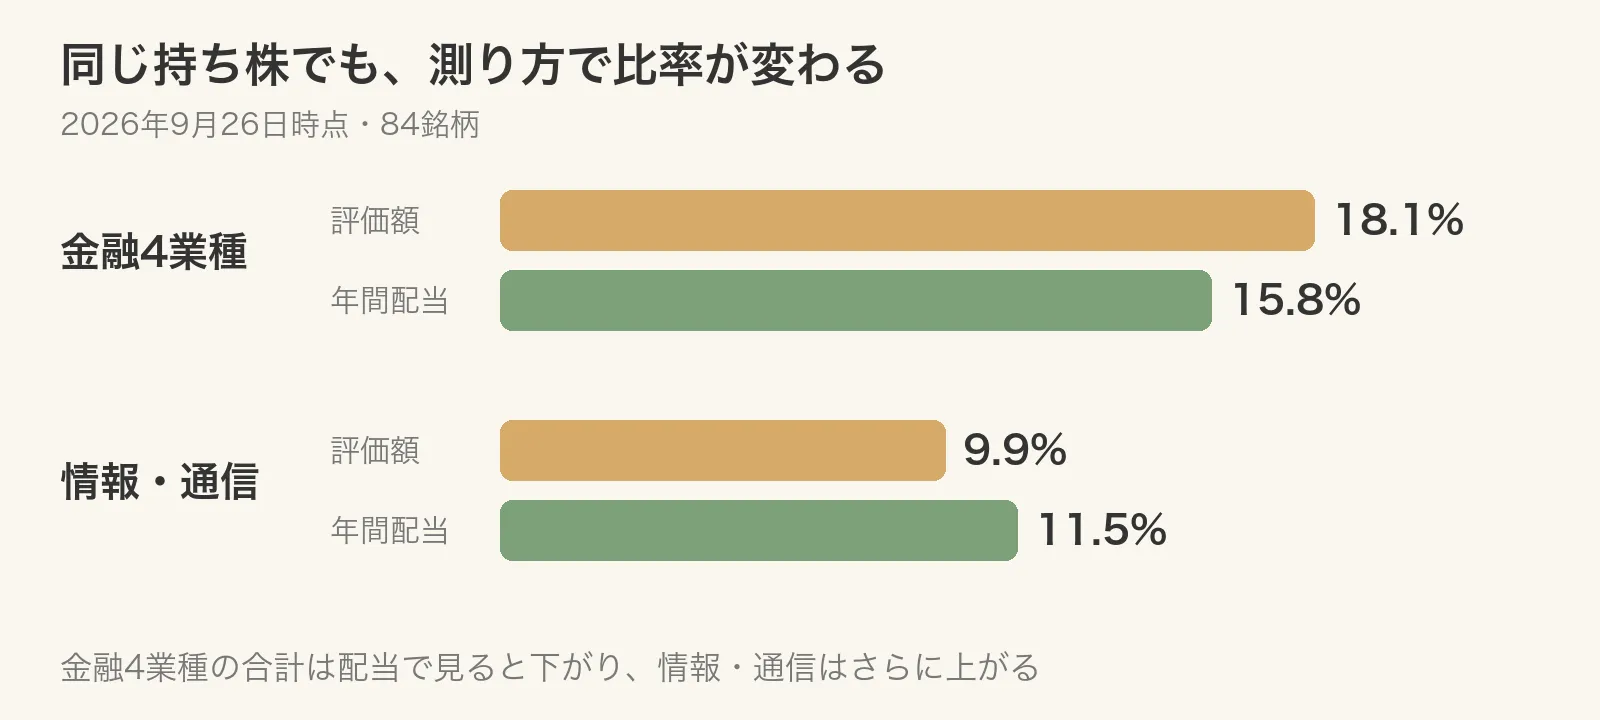
金融はお金をたくさん置いているわりに、配当はあまり生んでいません。情報・通信は評価額でも1位ですが、配当で見ると差がさらに広がります。
きっかけ:6月に買い増した日の、午後の気分買い
共働きで中学受験と私立中学の教育費が重なる家庭にとって、給料とは別の支えは心強いものです。わが家も、その支えとして配当金を育てています。配当だけで塾代はまかなえません。それでも、年に何度か入る配当は小さなお守りです。
6月のある日、高配当株を少し買い増しました。午前中は「持ち株の中で薄い分野を足す」と決めて、そのとおりに買えました。1株から買える単元未満株を使い、1銘柄あたりの金額も小さくしています。
崩れたのは午後です。相場を見ているうちに、利回りがよく見える会社、前から好きな会社を「少しだけなら」と追加しました。気づけば、午前に「もう多いから足さない」と決めた分野にも買い足していました。
買った会社が悪いわけではありません。ただ、その日の目的は偏りを整えることでした。そこからズレたので、買い増しの前後に確かめることを3つに絞りました。
買い増しの前に確かめる3つのチェック
チェック1:セクターが偏りすぎていないか
好きな会社、利回りの高い会社を集めていると、同じような分野ばかり増えていきます。分野ごとに弱点は違います。景気、金利、規制、海外の景気。1つの分野に寄ると、同じ理由でまとめて減配しかねません。
そもそも、なぜ業種を分けるのか(減配が重なったときに家計が揺れないように)は、こちらに書きました。
あわせて読みたい 高配当株を「同じ業種で固めない」理由。減配が重なった時に家計が揺れないために
わが家の具体的なルールは次のとおりです。
- 1つの業種が15%を超えたら偏りすぎ(東証33業種で見る)
- 不動産・住宅は、利回りだけを理由に足さない
- 銘柄を見る前に、分野の比率の表を先に見る
比率の表は、自作のダッシュボードで出しています。6月はこの画面を評価額で見ていました。
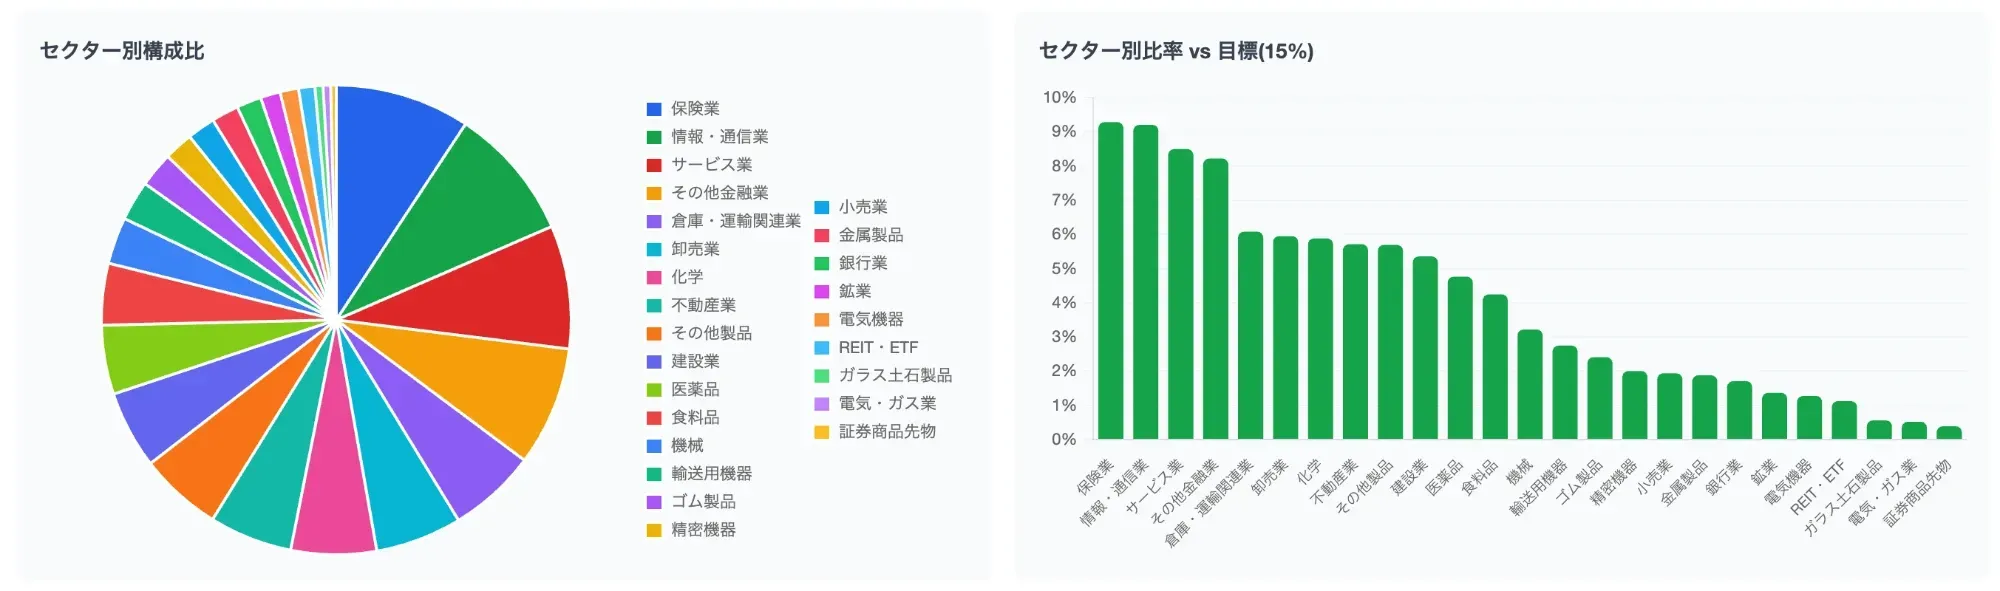
6月時点の画面(評価額で表示)。金額や銘柄名は伏せています。
業種ごとでは、すべて15%以下で「適正」でした。ところが保険・銀行・証券・その他金融を足すと、評価額で約20%。1つずつは適正なのに、束ねるとルールを超えていました。このときは「金融をこれ以上増やさない」と決めましたが、あとでこの考え方も直しています(後半の「軌道修正」で書きます)。
チェック2:「少しだけ」の買いすぎを防げているか
1株から買えるのは便利です。その分、「あと数株だけ」が重なりやすくなります。コンビニで少し、ネットで少し。月末の家計簿で驚くのと同じ形です。
買う前に、次の4つで一度止まります。
- 今日の買い増し予算はどこまでか
- すでに買った分を足すといくらか
- 今月の教育費や生活費を圧迫しないか
- 買う理由を一言で言えるか
「なんとなく安そう」では弱い。「この分野が薄いから足す」と言えれば、落ち着いて買えています。
チェック3:配当がどれくらい育ったかを見える化する
目的は買うことではなく、家計の支えを育てることです。だから、買い増しで年間の配当がどれだけ増えたかを見ます。
月にならすと、模試代の一部になる。参考書代くらいにはなる。そう思えるだけで、続ける理由になります。
初めて使った日:ルールは守れた、でも数字に罠があった
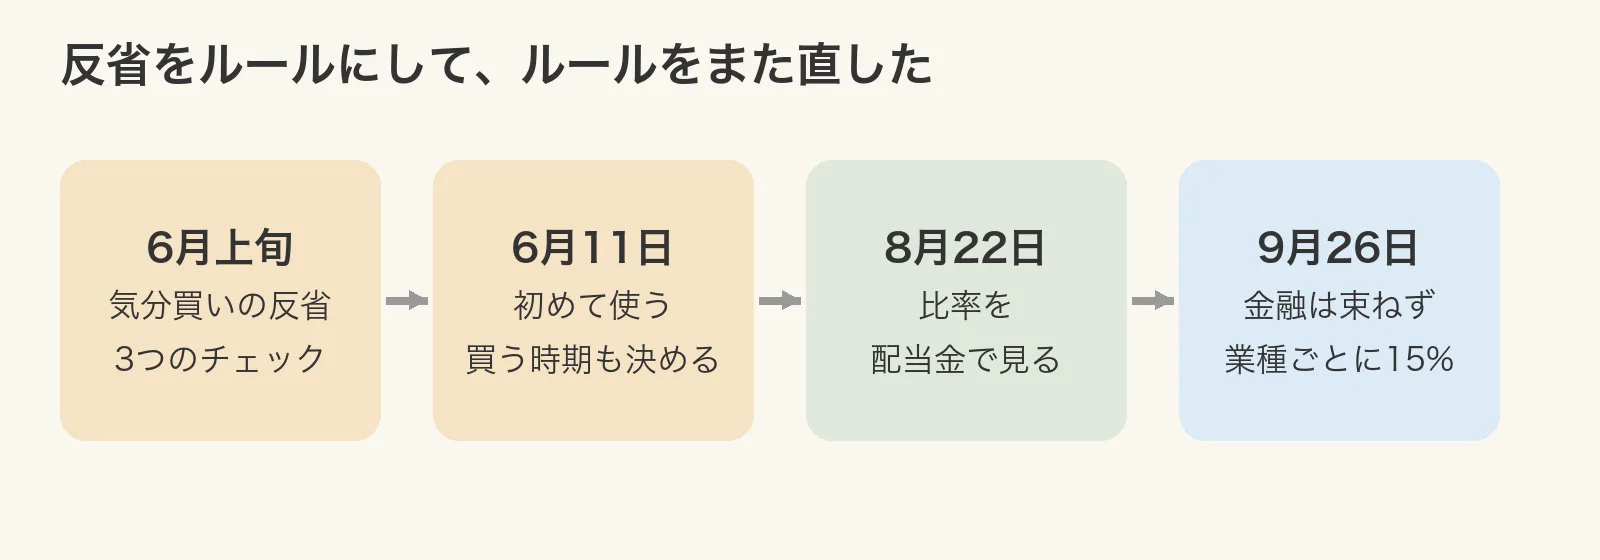
チェックを決めてすぐ、6月11日に初めて実際の買い増しで使いました。6銘柄、合計約13.2万円です。新しい銘柄は増やさず、持っている銘柄に少しずつ足しました。
- 金融を増やさない → 今回は金融ゼロ
- 不動産は利回りだけで足さない → 少額にとどめた
- 先に比率の表を見る → 薄かったサービスと物流に、約5割を回した
銘柄より先に比率の表を見ると、「好きな会社だから」より「ここが薄いから」が先に来ます。順番を変えるだけで、買い方が落ち着きました。
株式分割のあと、配当の数字が古いままだった
1つヒヤッとしたことがあります。集計シートで、利回り約6.9%と表示されている会社がありました。
この会社は、その年の1月に1株を2株に分割していました。分割すると、1株あたりの配当はおよそ半分になります。決算短信で最新の予想を見ると、年48円。実際の利回りは約4.4%でした。シートの数字は、分割前のままだったのです。
- 取り込んだ1株配当は、株式分割が反映されていないことがある
- 利回りが不自然に高い銘柄は、まず分割を疑う
- 最後は会社の決算短信で、最新の配当予想を確かめる
この日の買い増しで、年間配当の予想は手取りで約12.1万円になりました(2026年6月11日時点)。手取りで月1万円ペースです。
ルールを守っても足りなかった:「いつ買うか」を決めていなかった
6月に入ってからの約1週間で、買い増しは合計約96万円になっていました。
利回りのよい銘柄が続き、ルールも守れていました。だから大丈夫、と思っているうちの96万円です。少し調子に乗っていたと思います。
振り返ると、3つのチェックは「どこに買うか」のルールでした。「いつ買うか」は決めていなかったのです。利回りがよく見える日が続き、安くなるのを待たずに買い進めていました。
高配当株は、インデックス投資のように毎月決まった額を積み立てるものではありません。自分で銘柄を選ぶ、アクティブな投資です。だから、安くなったときに買うのが原則です。
そこで、ルールを1つ足しました。
1年の予算を先に決め、その中で安くなったときにだけ買う。 1年のあいだ安くならなければ、買わなくてよい。
予算は、年末に「投資資金」の口座へ用意しています。その流れは、こちらにまとめました。
あわせて読みたい インデックス投資と高配当株、どっちも持つ。役割で分けて、配当はいまの生活に
「安くなった」をどう判断しているかは、こちらです。
あわせて読みたい 高配当株の買い時|年の予算内で「安い時だけ」買う4つの確認
軌道修正:セクター比率を評価額から配当金に切り替えた
ここまでのルールには、考え方のずれが2つありました。
1つ目:偏りを評価額で測っていた
偏りを評価額で測っていたことです。
わが家が高配当株を持つ理由は、配当を安定して受け取るためでした。それなのに、分野のバランスは株価の大きさで見ていました。配当で見れば、同じ持ち株でも景色が変わるはずです。
8月22日、ダッシュボードに「評価額」と「年間配当」を切り替えるボタンを足しました。以下は、同じ日(2026年9月26日)の同じ持ち株です。
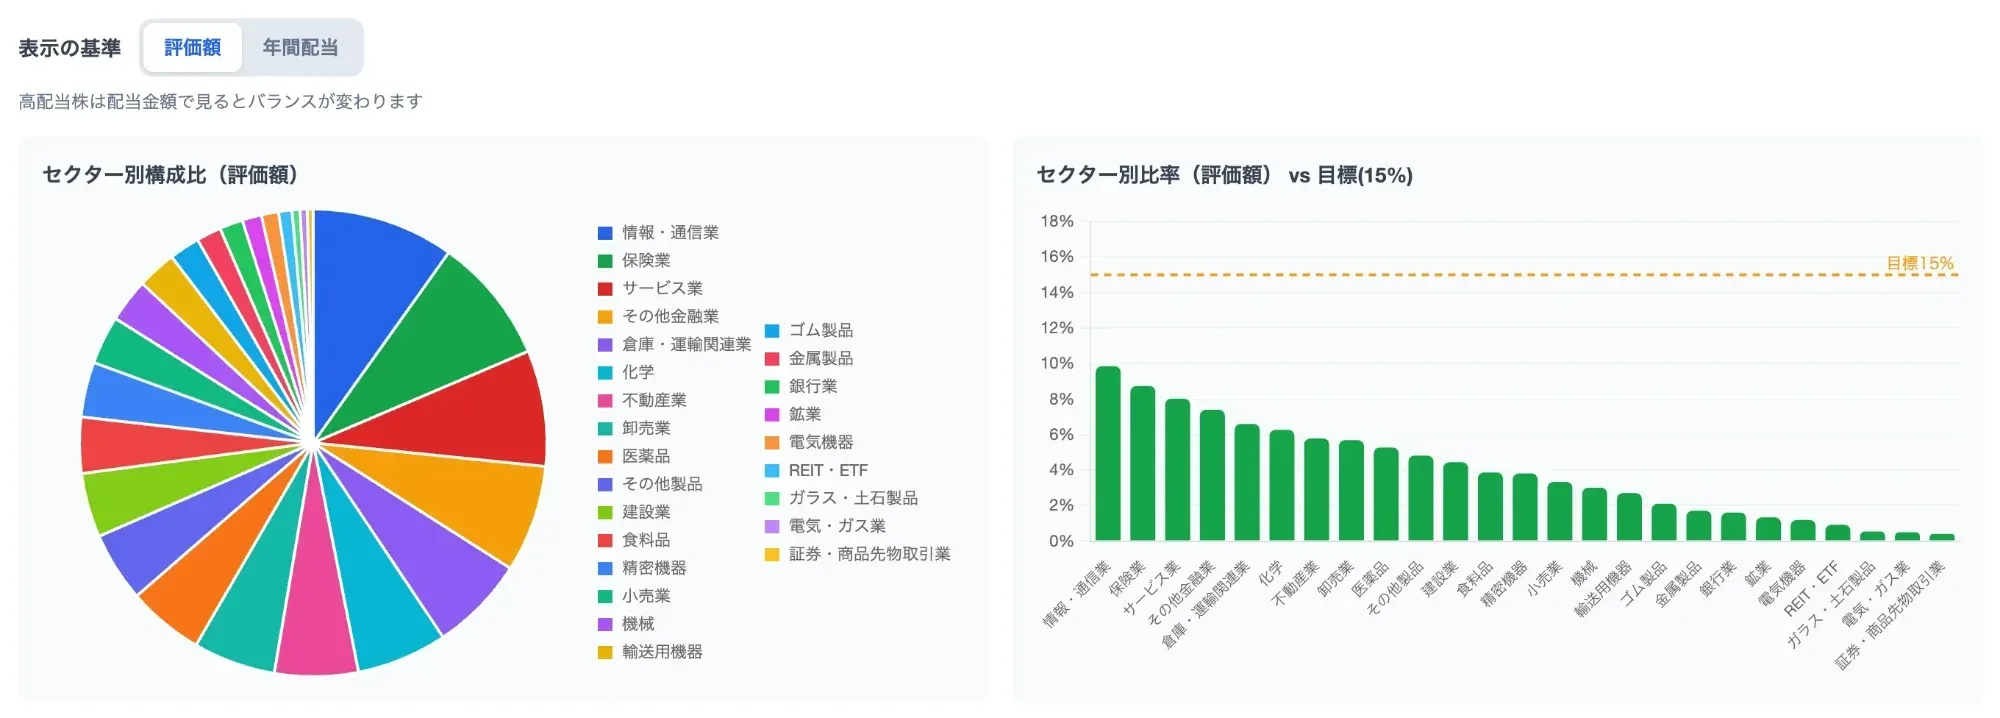
評価額で見た比率(9月26日)。1位は情報・通信、2位は保険。
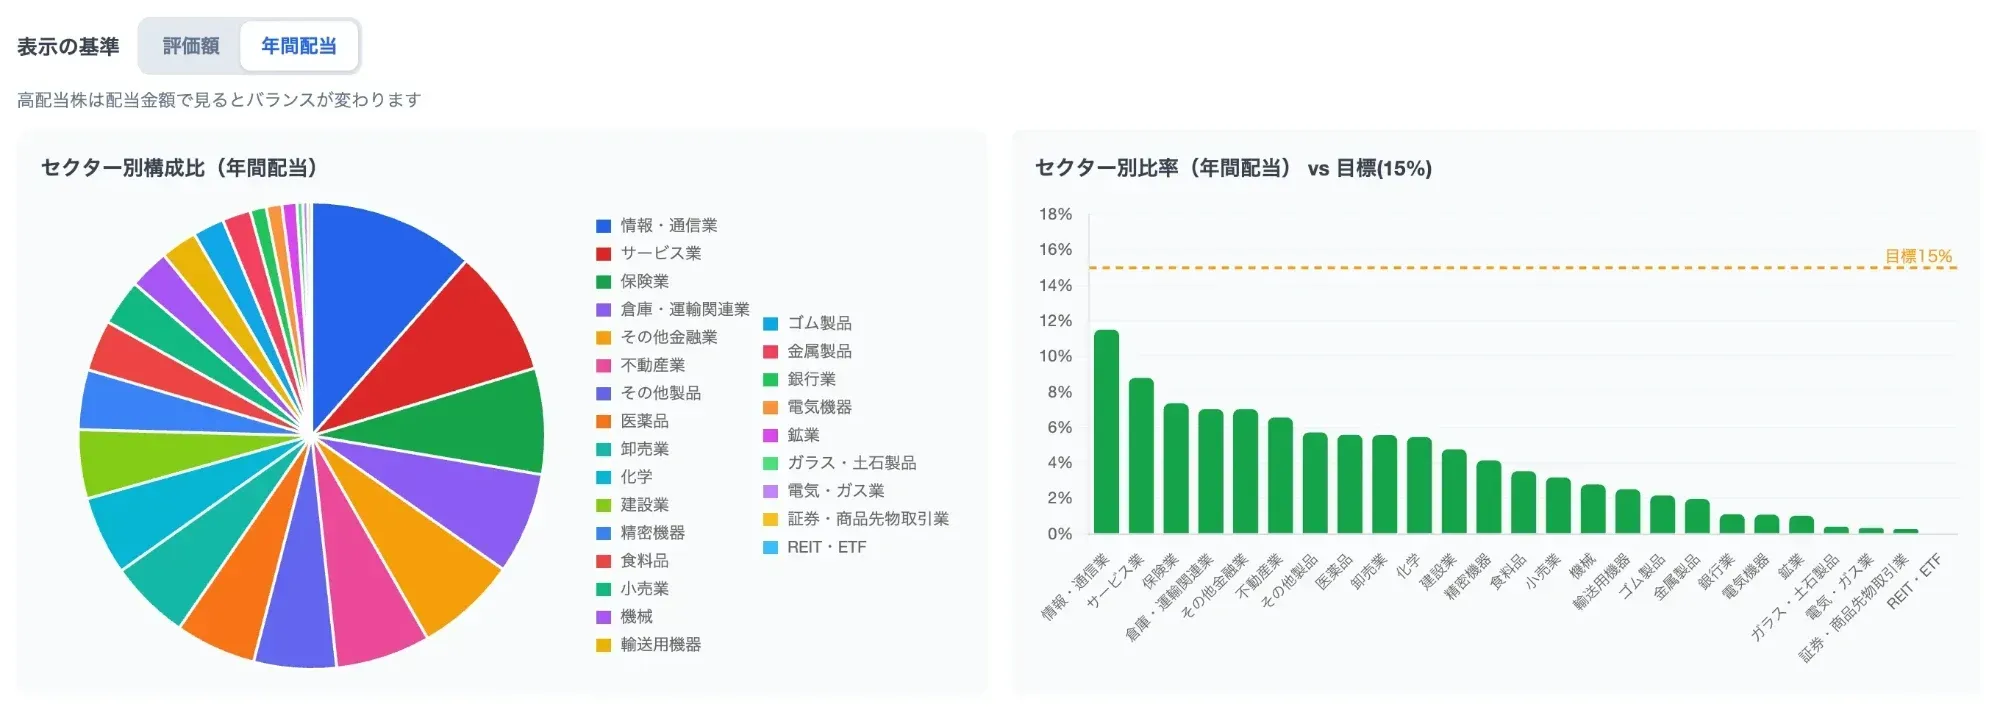
年間配当で見た比率(9月26日)。情報・通信が11.5%まで伸び、保険は3位に下がる。
切り替えて分かったのは、次の4つ。
- 金融は、置いているお金ほど配当を生んでいない。4業種の合計で、評価額18.1%に対し配当は15.8%
- 情報・通信は、評価額でも配当でも1位。配当で見ると9.9%→11.5%と、さらに比率が上がる
- 保険とサービスの順位が入れ替わる(評価額では保険が2位、配当ではサービスが2位)
- 銀行は配当全体の1.1%。高配当株の定番なのに、実際にはほとんど配当を生んでいない
いまは15%の線も、配当の比率に対して引いています。
2つ目:性質の違う金融を、1つに束ねて見ていた
6月は、保険・銀行・その他金融をまとめて「金融が約20%」と心配しました。でも、この3つは同じ出来事に同じ向きで動くとは限りません。
- 銀行:金利が上がると、貸す金利と預金の金利の差が広がりやすく、追い風になりやすい
- リース(その他金融の中心):借りるお金の金利が上がる一方、結んだ契約の料金はすぐ変えられない。しばらくは向かい風になりやすい
- 保険:運用の利回りが上がる面がある一方、大きな災害の年は支払いが増える。銀行ともリースとも違う動き
同じ「金融」でも、動き方はばらばらです。そこで、束ねずに業種ごとに15%で見るのを、わが家のルールにしました。いまはどの業種も15%の線を下回っています。
判定は業種ごとの15%。金融をまとめた比率(いまは配当で15.8%)は判定に使わず、金融全体が一度に揺れるような局面に備えて、ときどき眺めるだけにしています。
いまの年間配当の予想は、額面で約18.5万円、手取りで約14.8万円です。月にならすと手取りで約1.2万円(2026年9月26日時点)。6月の「月1万円ペース」から、少しずつ育っています。
※配当データが取れない1銘柄(ETF)は、配当の比率に入っていません。1株配当は9月上旬に取り込んだ予想をもとにしています。
自分の持ち株でやってみる:配当で比率を出す手順
ダッシュボードがなくても、紙か表計算で十分です。忙しい家庭でも、週末に1回で終わります。
- 銘柄ごとに「1株あたりの年間配当予想 × 持っている株数」を出す
- 分野ごとに足す
- それぞれを全体の合計で割る
1株配当の予想は、会社の決算短信や株価サイトに載っています。全部やらなくても大丈夫。まずは配当の多い上位10銘柄から始めてみてください。
評価額の比率と並べてみてください。順位が入れ替わる分野があれば、そこが「お金を置いているのに配当を生んでいない分野」か、その逆です。
まとめ:反省をルールに、ルールをまた直す
- 3つのチェック:分野の偏り/「少しだけ」の買いすぎ/配当の見える化
- 足したルール:1年の予算を決め、安くなったときにだけ買う(安くならなければ買わない)
- 直した見方:分野の比率は、評価額ではなく配当金で見る。金融は束ねず、業種ごとに15%で見る
ルールは一度で完成しませんでした。使ってみると穴が見つかり、その穴をまたルールにしてきました。
高配当株は、教育費の山を越えるための小さなお守りです。派手に増やすより、家計を乱さずに配当を受け取り続けること。そのために、偏りも配当で見ています。
高配当株を持っている親御さんは、まず15分、配当の多い上位10銘柄だけで分野ごとの配当を足してみてください。
教育費の全体と、配当をどこに当てているかは、家計のまとめにあります。
あわせて読みたい 中学受験の家計|わが家の教育費の実額と、共働きで回している仕組み
受け取った配当と1年の見込みを、SBI証券のCSVと自作のダッシュボードで分けて確かめている話はこちらです。
あわせて読みたい 配当金をどう管理する?SBI証券CSVと独自ダッシュボードで見える化した方法
銘柄を選ぶときの順番(利回りだけで選ばない)は、こちらにまとめています。
あわせて読みたい 高配当株を利回りだけで選ばない|わが家の銘柄選びの順番
記載内容は2026年9月26日時点のものです。特定の銘柄の売買を推奨するものではなく、将来の利益や配当を保証するものでもありません。投資にはリスクがあり、最終的な判断はご自身の責任でお願いします。