楽天証券とSBI証券の使い分け|わが家が併用するメリットと選んだ理由
楽天証券とSBI証券は両方必要?複数の証券会社を使い、家族用はSBI、個人用は楽天に落ち着いたわが家の実例。単元未満株・銀行連携・カードとポイントの違いから、併用する理由と注意点を紹介します。
目次
「楽天証券とSBI証券、どちらか一つで十分? 両方使うメリットはある?」
私はマネックスや旧カブドットコムも使いました。今は、銀行からの入金、普段のカードとポイント、アプリの使い勝手を考えて、SBIと楽天に落ち着いています。
わが家では、家計管理と家族の資産形成はSBI、お小遣いの投信積立は楽天。それぞれに任せる役割があるため、2社を使い続けています。
最初からこの形だったわけではありません。以前は個人用の口座まで家計簿へつなぎ、妻のひと言で共有する範囲を見直しました。
使い分けを考えるとき、私が重視しているのは次の3つです。
- 買いたい商品を、無理のない金額で買えるか
- 普段の銀行・カード・ポイントと組み合わせやすいか
- 家族のお金と個人のお金を管理しやすいか
わが家の使い分け:家族用はSBI、個人用は楽天
現在の使い分けを並べると、こうなります。
| 項目 | 家族用 | 個人用 |
|---|---|---|
| 証券 | SBI証券 | 楽天証券 |
| 銀行 | ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 楽天銀行 |
| カード | 三井住友カード ゴールド(NL) | 楽天カード |
| 主な投資 | インデックス投信・高配当株 | お小遣いでの投信積立 |
| 家計簿 | 夫婦で共有する | 個人用は連携しない |
家族のお金はSBI、個人のお金は楽天へ分けています。
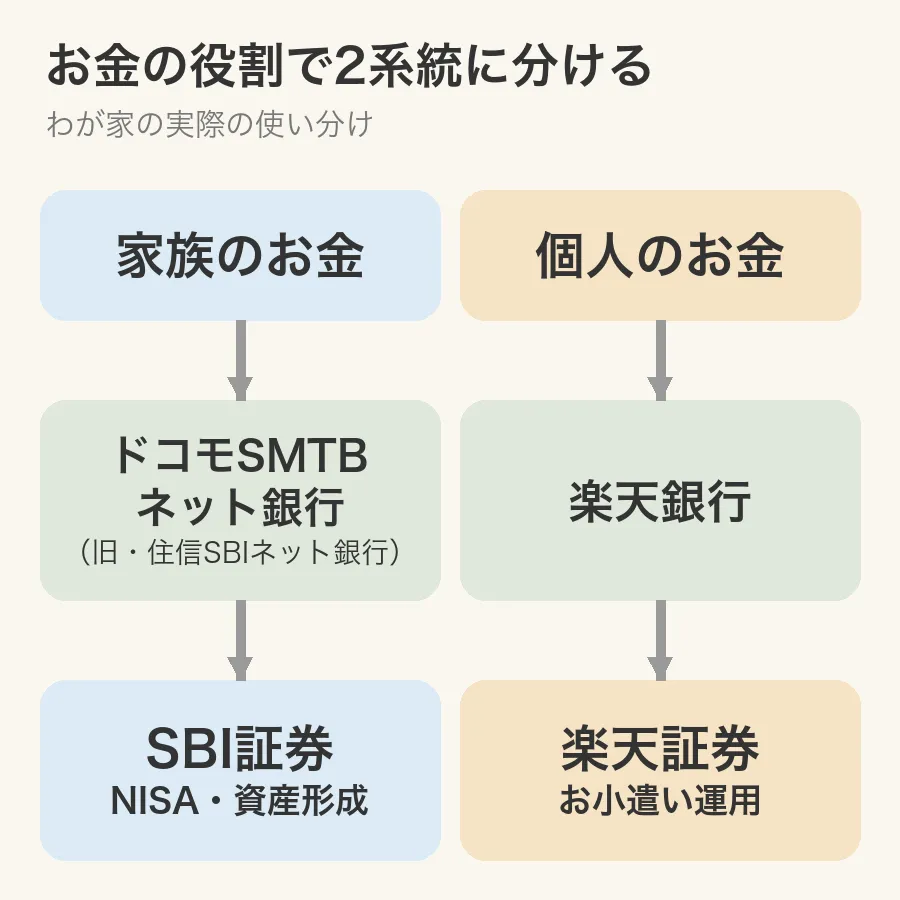
これは、わが家に合った分担です。楽天でも高配当株は買えますし、SBIを個人用に使うこともできます。
サービスの特徴と、お金の目的が合うかで選んだ結果、この形になりました。
楽天証券とSBI証券は、何を比べて選ぶか
私が比べたいのは、単元未満株、カードとポイント、銀行連携、日常の使い勝手です。どちらが一律に優れているかより、自分が使う機能を見ています。
| 比較すること | SBI証券 | 楽天証券 |
|---|---|---|
| 1株単位の取引 | S株:東証の3市場の上場銘柄が対象(除外あり) | かぶミニ:東証上場銘柄から選定。取引方法で対象が異なる |
| カードでの投信積立 | 三井住友カードなどの対象カード | 楽天カード |
| 投資に使うポイント | Vポイント・Pontaポイントなど | 楽天ポイント(通常ポイント) |
| わが家が使う銀行連携 | SBIハイブリッド預金 | マネーブリッジ |
※対象銘柄・カード・ポイントの条件は公式案内による2026年10月6日時点です。
カードやポイントの対象は、SBI証券のポイントサービスと楽天証券のカード積立に案内があります。
単元未満株の対象は、SBI証券の公式FAQと楽天証券「かぶミニの取扱銘柄」で確認できます。
カードやポイントで先に考えるのは、最高還元率より、いつもの支払いと合うかです。条件のために買い物を増やすのは、わが家に合わないためです。
アプリの使い勝手も、2社が残った理由の一つになりました。ここは好みもあるため、私自身が操作をしやすいかを見ています。
家族用にSBI証券と銀行を選んだ理由
家族用では、投資商品の選択肢と、使う予定の現金を分けられる目的別口座が大切でした。SBI証券と銀行の組み合わせは、その用途に合っていました。
1株で買える銘柄が広く、複数の業種に分けて投資しやすい
家族用の高配当株運用には、SBI証券を使っています。理由の一つは、S株で1株単位で買える銘柄の範囲が広いことです。
100株単位では、一つの会社でも必要な資金が大きくなりがちです。1株から買えると、限られた資金でも複数の企業や業種に分けて投資しやすくなります。
- 少額から、買いたい銘柄を検討しやすい
- 一つの企業に資金が偏りすぎないように分けられる
- 複数の業種を組み合わせて、高配当株を運用しやすい
楽天証券にも、1株から買える「かぶミニ」があります。違いは、高配当株を扱うかどうかではなく、単元未満株で買える銘柄の範囲です。
普段使う三井住友のゴールドカードを、投信積立にも使える
わが家のメインは、三井住友カード ゴールド(NL)です。SBI証券では、このカードをインデックス投信の積立にも使っています。
普段の支払いに使うカードが、そのまま積立にもつながる点が、家族用として合っていました。
目的別口座で現金を分け、ハイブリッド預金で証券とつなぐ
家族用の銀行は、旧・住信SBIネット銀行の時代から使っています。目的別口座で、学費など使い道の決まったお金を分けられる点が便利でした。
近く使うお金は現金で確保し、投資に回すお金とは分ける。 その管理に、目的別口座が合っています。
証券との連携には「SBIハイブリッド預金」を使っています。この預金の残高が買付余力へ反映されるので、証券へ毎回入金する手間がありません。
| 銀行の機能 | わが家での役割 |
|---|---|
| 目的別口座 | 学費などの現金を、使い道ごとに分けて管理する |
| SBIハイブリッド預金 | 投資用のお金を、SBI証券の買付余力につなぐ |
目的別口座を使った家計管理は、こちらにまとめています。
あわせて読みたい 住信SBIネット銀行の目的別口座を使った家計管理
楽天証券・銀行・カードを個人用に使い続ける理由
個人のお小遣いでも、投資信託を積み立てたいと思っていました。楽天の組み合わせは、普段の利用と積立をつなげやすく、今も使い続けています。
日用品のふるさと納税でも使う楽天カードを、投信積立にも使える
楽天カードを残しているのは、投資だけのためではありません。楽天ふるさと納税で定番の日用品を選び、その支払いにも使っています。
いつもの用途があるカードを、お小遣いの投信積立にも使える。楽天カードと楽天証券の組み合わせには、そんな便利さがあります。
- 定番の日用品のふるさと納税に楽天を利用している
- 楽天カードをお小遣いの投信積立にも使える
- 楽天ポイントを投信積立に使える
※楽天証券のポイント投資では、期間限定ポイントは使えません。
ふるさと納税も、日用品は楽天、お米はAmazonも利用しています。定番品の見つけやすさや、必要な時期に届くかで使い分けています。
あわせて読みたい ふるさと納税は楽天とAmazonどっち?返礼品ごとに選んだ理由
楽天銀行との連携で、投資資金を入れる手間が少ない
楽天銀行と楽天証券の連携に使っているのは「マネーブリッジ」です。自動入金を設定すると、対象の買付で不足する資金を楽天銀行から入れられます。
証券へ入金してから買う、という手間が減るのは便利です。楽天銀行自体の使い勝手も気に入っているため、個人用として残しました。
楽天銀行が残ったきっかけには、子どもの口座もあります。当時の開設できる年齢の違いから、子どもたちは楽天銀行とSBI証券の組み合わせになりました。
私の楽天銀行から子どもの楽天銀行へ無料で振り込めたことも、ジュニアNISAの資金準備に便利でした。
その後、夫婦の楽天銀行はプライベート用として使い続けています。
※無料なのは楽天銀行同士の通常振込です。ジュニアNISAは当時の利用経験で、新規投資は2023年末で終了しています。
2社を併用してよかったことと、管理上の注意
わが家では、両社の便利さを使い続けながら、家族のお金と個人のお金を分けられました。一方で、管理する口座が増える手間もあります。
家族資金と個人資金を分け、共有する範囲を決められる
家族のお金は、マネーフォワード MEに連携して夫婦で共有しています。
私の楽天銀行と楽天証券は、個人口座のため家計簿へ連携していません。
妻も楽天銀行で、自分のお小遣いを個人口座として管理しています。
家計は共有し、夫婦の個人口座は家計簿に連携しない形です。
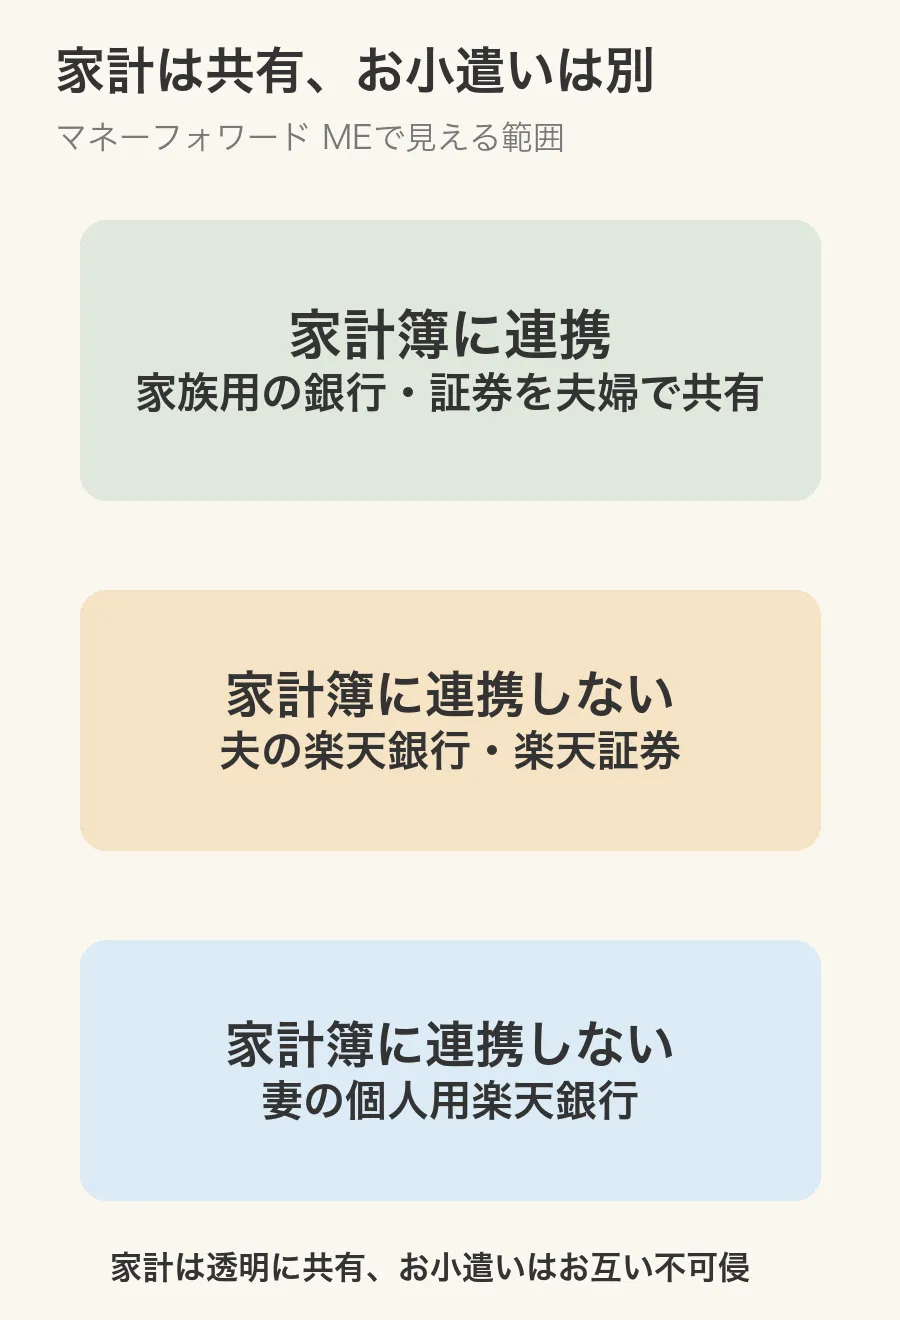
以前は、私の口座をすべて家計簿へ連携していました。すべて見えるほうが安心だと思っていたからです。
きっかけは、妻の何気ないひと言でした。
お互いのお金の使い方を、いちいち気にせず使えるほうが気がラクなんだけど。
そこで個人用の楽天口座だけを家計簿から外しました。家計は透明に共有し、お小遣いはお互いに干渉しない。この線引きが、わが家には合っていました。
SBI証券を開けば家族の資産形成、楽天証券を開けば個人の運用です。
画面そのものが違うため、目的を意識しやすくなりました。
個人用で試す運用も、家族資金と切り離せます。長く持つ予定の家族のお金を、気分で動かす場面が減ったことも、わが家にはメリットでした。
口座が増える手間と、NISA・損益通算の注意もある
| 注意したいこと | 併用前に知っておくこと |
|---|---|
| 口座管理 | ログイン先や年間取引報告書が増える |
| NISA | 同じ年に利用する金融機関は1人1か所 |
| 損益通算 | 異なる証券会社の損益は自動で相殺されない |
わが家のNISAはSBI証券です。2社を「家族用・個人用」に分けても、同じ人のNISA枠が増えるわけではありません。
異なる証券会社の特定口座で利益と損失が出た場合、損益通算には確定申告が必要になることがあります。
税務上の判断に迷う場合は、税務署や税理士へ確認してください。口座を増やす前に、管理する手間も含めて考えておきたいところです。
まとめ:普段使うサービスと、お金の目的から決める
わが家で2社が残ったのは、それぞれに使い続ける理由があったからです。SBIの家計管理と投資の組み合わせ、楽天の普段使いとお小遣い積立が合っていました。
| 自分の使い分けを考える軸 | 確認すること |
|---|---|
| 投資対象 | 買いたい商品・1株で買いたい銘柄 |
| 普段のサービス | 使っている銀行・カード・ポイント |
| お金の目的 | 家計で共有するお金・個人で管理するお金 |
次のような場合は、1社にまとめる形も考えられます。
- 使う銀行・カードが、どちらか1社の系列にまとまっている
- 家計で共有するお金と、個人のお金を分ける必要がない
- 管理する口座などを増やしたくない
1社で足りるなら、無理に増やす必要はありません。 別々に任せたい役割があるなら、2社を使う意味が見えてきます。
近く使う学費は現金で確保し、投資資金やお小遣いとは分ける。わが家では、口座の使い分けも、その家計管理の一部になっています。
投資には元本割れのリスクがあります。無理のない金額と、自分が管理できる口座数で続けてください。
関連記事
- 住信SBIネット銀行の目的別口座を使った家計管理:現金を使い道ごとに分ける、わが家の使い方です。
- 楽天とAmazonのふるさと納税の使い分け:日用品は楽天、お米は到着予定も見て選んでいます。
- 家計簿アプリを4つ試した比較:夫婦で共有する家計簿を選んだ経緯です。
サービス・制度の情報は2026年10月6日に確認しました。対象銘柄、手数料、ポイントなどの最新条件は各社の公式サイトでご確認ください。